
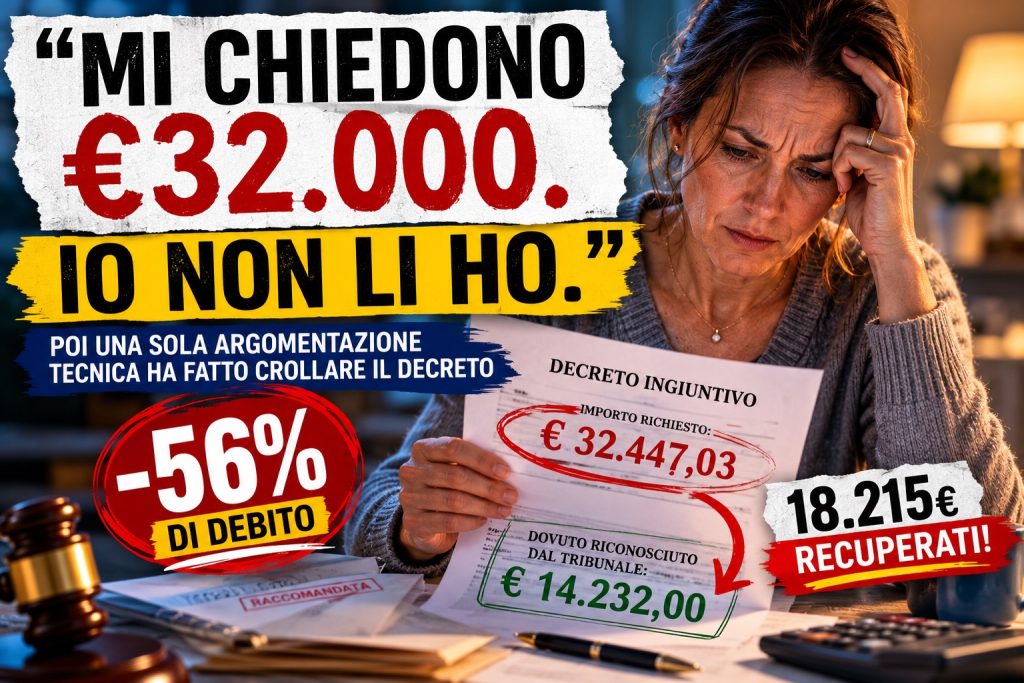
“Stefano, mi è arrivata una raccomandata da €32.447,03”
“Caro Stefano, mi rivolgo a te perché non so più cosa fare. Quattro anni fa una banca mi ha concesso un prestito personale per ristrutturare la casa. Pagavo regolare, fino al 2023 quando ho avuto un periodo difficile e qualche rata l’ho saltata. La banca mi ha revocato il fido, ha ceduto il credito a una società che non avevo mai sentito nominare, e adesso mi è arrivato un decreto ingiuntivo per €32.447,03. Più interessi. Più spese. Mi dicono che se non pago in 40 giorni mi pignorano. Io non ho più €32.000.”
“Le condizioni del prestito mi sembravano regolari quando ho firmato. Il funzionario mi aveva spiegato che il tasso era del 7,96%. Il TAEG c’era. Le rate erano scritte. Adesso però guardando di nuovo i documenti mi sembra che qualcosa non quadri. Posso fare qualcosa?”
Una lettera così — anonimizzata per riservatezza, ma molto simile a quella che mi è arrivata davvero qualche tempo fa — è il punto di partenza ideale per raccontarti la sentenza n. 206 del Tribunale di Pesaro, depositata il 23 marzo 2026, firmata dalla dott.ssa Flavia Mazzini.
Perché in quel decreto ingiuntivo da €32.447,03, alla fine della causa, di “vero” è rimasto poco più di un terzo.
I Numeri della Vittoria
Il Caso: Tre Contratti, Un Decreto, e una CTU Determinante
La signora — la chiameremo così per tutelarne la privacy, ma è una privata cittadina residente nella provincia di Pesaro — aveva firmato negli anni tre distinti rapporti con la stessa banca:
- Un’apertura di credito del 12 gennaio 2012
- Una seconda linea di credito revolving del 6 marzo 2018
- Un prestito personale del 6 marzo 2018 — €30.000 di capitale, più €3.366 di polizza assicurativa accessoria, da rimborsare in 120 rate mensili di €404,00 ciascuna, a un tasso TAN del 7,96%
Le cose vanno avanti regolarmente per cinque anni. Poi, nel 2023, qualcosa nella vita della signora si rompe. Una rata saltata. Poi due. La banca attiva la decadenza dal beneficio del termine, revoca tutto, cede il credito alla società cessionaria. Decreto ingiuntivo: €32.447,03. Più interessi. Più spese.
La signora si rivolge a un avvocato e propone opposizione. In opposizione, il suo legale articola una difesa a tappeto: contesta la mancata mediazione, la nullità per “contratti monofirma” ex art. 117 TUB, la vessatorietà delle clausole, e — punto centrale — sostiene l’usura dei tassi applicati.
Il Tribunale dispone una CTU contabile e nomina una consulente tecnica d’ufficio.
Quello Che la CTU Ha Trovato (e Quello Che la Banca Sperava Trovasse)
La CTU, dopo aver lavorato sugli estratti conto e sui piani di ammortamento, ha smentito sostanzialmente quasi tutte le contestazioni dell’opponente. Vediamo i numeri tecnici:
- Apertura di credito 12/01/2012: TEG rilevato 19,457%. Soglia usura del trimestre: 25,130%. Sotto soglia.
- Linea revolving 06/03/2018: TEG 22,280%. Soglia 24,1488%. Sotto soglia.
- Prestito personale 06/03/2018: TEG 11,0986%. Soglia 16,8111%. Sotto soglia.
Conclusione della CTU sull’usura: “i contratti esaminati risultano essere rispettosi della vigente soglia di usura”. Sul piano “formale” — usura + difformità tasso — la banca era a posto.
Solo che la CTU ha aggiunto un’osservazione che ha cambiato tutto.
La Frase Che Ha Spostato l’Asse della Causa
Sulla relazione peritale, riferita al prestito personale, la consulente tecnica ha scritto — testuali parole:
Fermati un attimo. Rileggi.
La CTU sta dicendo: i tassi sono ok formalmente, ma il meccanismo con cui sono calcolati — la capitalizzazione composta — produce, di fatto, una forma di “interesse sugli interessi” che, se considerata illegittima, fa scendere il debito residuo a meno della metà.
Per chi è abituato al gergo: anatocismo implicito. Niente clausola scritta nera su bianco con dentro la parola “anatocismo”. Solo la matematica finanziaria che — applicando il regime composto su rate costanti — produce un effetto economicamente equivalente.
La Decisione del Giudice: Cognizione Piena
La dott.ssa Mazzini ha applicato un principio centrale del nostro diritto processuale: il giudizio di opposizione a decreto ingiuntivo non è un mero controllo di legittimità del provvedimento monitorio, ma un giudizio a cognizione piena sull’esistenza e l’entità del credito.
Lascia parlare il dispositivo del Tribunale:
Conclusione del dispositivo:
- Accoglie l’opposizione della signora
- Revoca il decreto ingiuntivo
- Condanna la signora al pagamento della MINOR somma di €14.232,00 (oltre interessi legali dalla data di pubblicazione)
- Condanna la cessionaria al pagamento delle spese processuali per €5.077,00 oltre IVA, CPA, rimborso forfettario
- Spese di CTU al 50% ciascuna
Il debito, da €32.447,03, scende a €14.232,00. −€18.215,03 cancellati. −56% rispetto alla pretesa.
↓ Scarica la sentenza integrale
Perché Questa Sentenza è Importante (Anche Se Non Sei “La Signora di Pesaro”)
Tre punti, e te li scrivo senza giri di parole.
UNO. Anche quando l’usura non c’è — e i tassi sono “formalmente” sotto soglia — la giurisprudenza più recente offre un’altra strada tecnica per ridurre un debito da prestito personale: la contestazione del regime di capitalizzazione composta nascosto ex artt. 1283 c.c. e 117 TUB. Non è una strada per tutti i contratti. Ma quando c’è, vale.
DUE. La cognizione piena del giudice di opposizione consente di andare oltre il dato formale. Anche se la documentazione monitoria è “in ordine” — TEG corretto, TAN dichiarato, clausole approvate ex art. 1341 c.c. — il giudice può intervenire sul piano contabile e ridurre il quantum. È esattamente quello che ha fatto la dott.ssa Mazzini.
TRE. Le società cessionarie del credito (SPV, recuperi crediti) che si attivano per ottenere decreti ingiuntivi su prestiti personali “vecchi” non sono blindate. Le loro pretese spesso ricomprendono importi che, alla cognizione piena, si rivelano fortemente sovrastimati.
La strada non è “facile” né garantita — nessuna lo è in tribunale. Ma quando l’usura non c’è e le contestazioni formali sono respinte, la verifica del regime di calcolo degli interessi rimane una porta aperta. La signora di Pesaro l’ha attraversata. Ha avuto bisogno di un avvocato, di una CTU, di tempo. Ma è arrivata a far cancellare oltre la metà del debito.
I 5 Controlli sul Tuo Prestito Personale (5 Minuti, Sul Divano)
Prendi il contratto del tuo prestito personale — anche se è chiuso da qualche anno, anche se sei ancora in pagamento, anche se hai ricevuto un decreto ingiuntivo da una società di recupero crediti.
-
1Cerca il piano di ammortamento allegato. Ha solo “rata totale” o ha anche il riparto fra quota capitale e quota interessi? Se manca il riparto — primo campanello.
-
2Cerca nel contratto la parola “regime”: regime “semplice”, regime “composto”, capitalizzazione “mensile”… Non c’è? Secondo campanello — manca il regime di calcolo pattuito → contestabile come anatocismo implicito, come a Pesaro.
-
3Hai sottoscritto una polizza assicurativa al momento della firma? Era “facoltativa”? Verifica se è stata correttamente calcolata nel TAEG. Se non lo è — terzo campanello.
-
4Hai ricevuto una comunicazione di cessione del credito a una SPV o società di recupero? Conserva tutto. Quelle pratiche, in cognizione piena, sono spesso aggredibili in opposizione.
-
5Hai un decreto ingiuntivo notificato? Hai 40 giorni dalla notifica per opporti. Non un giorno di più. Conta i giorni sul calendario adesso.
Pesaro Colpisce di Nuovo. Per la Quinta Volta in Dodici Anni.
- 2014 — Tribunale di Pesaro: anatocismo, ultralegali e commissioni di massimo scoperto su rapporto bancario di una piccola impresa
- 2018 — Tribunale di Pesaro: zero interessi sul mutuo per penale di estinzione anticipata
- 2019 — Tribunale di Pesaro (4 luglio): la banca deve dimostrare l’origine del tasso applicato (filone Euribor)
- 2021 — Tribunale di Pesaro: condanna su anatocismo a un mutuatario pesarese
- 2026 — Tribunale di Pesaro, sentenza n. 206/2026 (di oggi)
Pesaro è uno dei tribunali italiani con la storia più consolidata in tema di contenzioso bancario. Non è un caso isolato. È una tradizione interpretativa che da oltre un decennio mostra una particolare attenzione al rispetto sostanziale delle regole di trasparenza ex art. 117 TUB e all’analisi rigorosa delle componenti di costo.
NON Siamo Contro le Banche. Siamo Contro l’Idea Che “Formalmente OK” Voglia Dire “Inattaccabile”
NON sono contro le banche, né contro le società di recupero crediti, né contro gli SPV. Sono contro l’idea — diffusa in larga parte del mercato — che un decreto ingiuntivo correttamente notificato, su un contratto con tassi formalmente in regola, sia automaticamente “buono”.
La sentenza di Pesaro del 21 marzo 2026 dimostra l’opposto. Anche quando l’usura non c’è, anche quando il TAEG è dichiarato correttamente, anche quando le clausole sono state debitamente approvate ex art. 1341 c.c., il giudice — in cognizione piena — può ridurre drasticamente la pretesa.
La signora di Pesaro è entrata in causa con un decreto ingiuntivo da €32.447,03 sulla testa. È uscita con una condanna a €14.232,00 e con le spese di lite a carico della cessionaria. Quattordicimila euro al posto di trentaduemila.
“In mancanza di usi contrari, gli interessi scaduti possono produrre interessi solo dal giorno della domanda giudiziale o per effetto di convenzione posteriore alla loro scadenza, e sempre che si tratti di interessi dovuti almeno per sei mesi.”
“I contratti indicano il tasso d’interesse e ogni altro prezzo e condizione praticati… In caso di inosservanza si applicano: a) il tasso nominale minimo e quello massimo… dei buoni ordinari del tesoro annuali…”
Hai un Prestito Personale (o un Decreto Ingiuntivo)? 20 Minuti al Telefono per Capire Se Puoi Fare Come la Signora di Pesaro.
Un consulente del Sistema InsiderBancario® ti ascolta al telefono. Verifica il tuo prestito personale, l’eventuale decreto ingiuntivo arrivato, le condizioni del contratto. Se c’è materia per un’opposizione, te lo diciamo. Se non c’è, te lo diciamo con onestà.
- Telefonata di 20 minuti — GRATUITA
- Consulente vero. Non un call center. Non un bot.
- Verifica preliminare del tuo contratto in chiamata
- Nessun impegno: scegli tu se proseguire dopo la call
- Se deciderai di approfondire con Diagnosi o Perizia, te lo diciamo prima con un preventivo chiaro
📞 Numero Verde: 800 810 008



