Comincia con una favola. La favola è questa: due signore di Voghera, vicine di casa da una vita, entrano lo stesso giorno nella stessa filiale e chiedono lo stesso identico mutuo. Cento euro di prestito. Da restituire in due rate annuali. Tasso del 10% all’anno. Stessa banca, stesso direttore, stessa scrivania.
Escono entrambe con la stessa promessa: “rata costante alla francese”. Cioè quel pagamento mensile (o annuale, in questa favola di scuola) che resta identico per tutta la durata del prestito. Le signore lo capiscono al volo, è quello che hanno sentito chiamare “la rata fissa”. Si fidano. Firmano.
Una signora paga €57,62 a rata. L’altra signora pagherebbe €57,39 a rata. La differenza è di ventitré centesimi.
Sembra niente. Vedrai che non lo è.
I due tipi di rata costante (sì, ce ne sono due)
Le due signore della favola non hanno scelto due mutui diversi. Hanno scelto la stessa “rata costante alla francese”, che è la formula con cui circa il 99% dei mutui italiani viene venduto. Quello che cambia è il modo in cui dentro la matematica della rata si calcolano gli interessi:
- Regime semplice: gli interessi vengono calcolati su una somma di capitale che NON cambia mai. Cento euro restano cento euro per tutto il tempo, e ogni anno tu paghi una percentuale di quei cento. È il modo “umano” di pensare al prestito, quello che a scuola elementare ci hanno spiegato.
- Regime composto: gli interessi maturati su una rata si “sommano” mentalmente al capitale residuo e diventano essi stessi base per gli interessi delle rate successive. È interesse sull’interesse. È più costoso. È quello che — silenziosamente, ma in modo sistematico — viene applicato nella stragrande maggioranza dei mutui italiani.
Entrambe le formule producono una “rata costante alla francese”. Sono entrambe matematicamente perfette. Entrambe sono state usate, dimostrate, insegnate nelle università italiane per quasi un secolo. Ma una sola viene scritta nei contratti che ti fanno firmare. Indovina quale.
Caso di scuola: 100 euro, due anni, 10%
Per capire la differenza, prendi davvero carta e penna (o tieni aperto il post sul telefono). Ti faccio vedere i conti reali, esattamente come li ricava un perito esperto. Il caso è famoso: si chiama il caso scuola dei 100 euro e lo trovi in tutti i manuali italiani di matematica finanziaria dal 1938 in avanti.
Una banca presta 100 € a un cliente. Il cliente si impegna a restituire la somma in 2 rate annuali costanti, al tasso del 10% all’anno. Quanto deve essere ogni rata?
Dipende dal regime di calcolo. Tutte e due le risposte qui sotto sono matematicamente valide. Tutte e due rispettano la promessa “rata costante”. Tutte e due sono coerenti con la formula “alla francese”.
Versione A — Regime composto (quello che paga la prima signora)
| Anno | Rata | Quota interessi | Quota capitale | Debito residuo |
|---|---|---|---|---|
| 1 | 57,62 | 10,00 | 47,62 | 52,38 |
| 2 | 57,62 | 5,24 | 52,38 | 0,00 |
| Totali | 115,24 | 15,24 | 100,00 | — |
Nella seconda rata, gli interessi (€5,24) sono calcolati sul “debito residuo” che, in regime composto, comprende anche una parte di interessi maturati e capitalizzati. Si tratta esattamente di interesse sull’interesse.
Versione B — Regime semplice (quello che pagherebbe la seconda signora)
| Anno | Rata | Quota interessi | Quota capitale | Capitale residuo |
|---|---|---|---|---|
| 1 | 57,39 | 10,00 | 47,39 | 52,61 |
| 2 | 57,39 | 4,78 | 52,61 | 0,00 |
| Totali | 114,78 | 14,78 | 100,00 | — |
Nella seconda rata, gli interessi (€4,78) sono calcolati sul “capitale residuo puro”, senza alcuna capitalizzazione intermedia. Niente interesse sull’interesse. Solo il capitale che effettivamente resta da restituire, moltiplicato per il tasso. La matematica elementare delle scuole medie.
Quarantasei centesimi su un prestito di 100 euro. Lo 0,46%.
“E quindi? È robetta!”
È esattamente quello che le banche vorrebbero tu pensassi. Ed è esattamente il motivo per cui questo discorso, da venti anni a questa parte, fa così tanto rumore.
Perché quel quarantesei per cento di sovrapprezzo, riferito a un prestito di 100 euro, ti sembra microscopico. Ma il prestito non è di 100 euro. Il prestito medio per un mutuo prima casa in Italia è di circa 130.000 euro. Per il mutuo aziendale che la PMI accende per acquistare il capannone, parliamo di 300.000, 500.000, 700.000 euro. La differenza dello 0,46% si trasforma — proporzionalmente — in cifre molto più sostanziose.
E non basta. Il caso di scuola dura solo due anni. Un mutuo italiano standard dura 20, 25, 30 anni. La differenza tra regime semplice e regime composto, su quella durata, esplode. Su un mutuo da 200.000 euro a 25 anni con tasso al 4%, la differenza tra “regime semplice” e “regime composto” è facilmente sopra i 5.000 euro. Su mutui aziendali sopra il mezzo milione, oltre i 15.000-20.000 euro.
Ma allora perché le banche non lo scrivono?
Eccoci al cuore della questione. La domanda che ogni cliente bancario italiano avrebbe diritto di porre con voce ferma.
Se la rata costante in regime semplice esiste matematicamente — e abbiamo appena visto che esiste — e se le banche scegliessero il regime composto in maniera trasparente, sarebbe sufficiente scrivere nel contratto: “applichiamo il regime di capitalizzazione composta”. Cinque parole. Il cliente firmerebbe, sapendo cosa firma. Il dibattito giudiziario sui contratti opachi finirebbe in una settimana.
Da decenni le banche italiane non lo scrivono.
Da decenni i tribunali italiani — in larga parte — non se ne sono mai accorti, perché un giudice non è un matematico e si fida di ciò che le banche dichiarano. Solo recentemente, grazie a una nuova generazione di consulenti tecnici, di avvocati specializzati e di magistrati che hanno avuto la pazienza di leggere il caso di scuola dei 100 euro, le cose hanno cominciato a muoversi.
Recentemente, sulla rivista specializzata Diritto del Risparmio, l’ingegner Graziano Aretusi ha pubblicato un saggio approfondito che smonta — uno dopo l’altro — gli argomenti con cui alcune Corti d’Appello hanno tentato di “blindare” il regime composto dietro una presunta impossibilità matematica. Il titolo è programmatico: “Rata costante o interesse semplice? Questo (non) è il dilemma”. La conclusione è una sola: la “impossibilità” non è matematica. È commerciale.
I Maestri della scuola italiana — un secolo di evidenze ignorate
Quattro nomi che hanno scritto, dimostrato, calcolato la rata costante in regime semplice — molto prima che le banche italiane decidessero di tacere:
- Carlo Emilio Bonferroni (1938) — “Fondamenti di Matematica Attuariale”: pone l’equazione generale dell’ammortamento progressivo in regime semplice. Paragrafo 290. Da oltre ottant’anni.
- Eugenio Levi (1959) — “Corso di Matematica Finanziaria”: a pagina 269 calcola la rata costante per un prestito di un milione di lire a 20 rate trimestrali, in sei diverse leggi di interesse, sia composte che semplici. Numeri precisi. Lire 61.157 per il composto convertibile, lire 58.824 per il semplice impostazione finale. È testo universitario.
- Fabrizio Cacciafesta (2015) — autore storicamente schierato contro la tesi anatocistica, ma onesto a sufficienza da scrivere a pagina 533 di Banche e Banchieri: “Esistono due diverse forme di ammortamento a rata costante: una a interesse semplice, una a interesse composto”. Caso pratico: 100 euro al 10% a 2 anni, rata composto €57,62, rata semplice €57,39.
- Carlo Mari (2024) — Journal of Risk and Financial Management: formalizza la teoria moderna unificata. La legge di interesse è un input esogeno, la rata costante è un vincolo algebrico universale, applicabile a qualsiasi regime.
Otto decenni di letteratura scientifica. Da Bonferroni — che nei suoi paragrafi non aveva alcuna ragione “di parte” per spingere una tesi, anzi era ed è considerato il padre della matematica attuariale italiana — fino al saggio internazionale del 2024 di Mari, la verità è la stessa: la rata costante in regime semplice è una banale equazione di primo grado. Si calcola. Si tabula. Si insegna.
Eppure, per generazioni, i clienti delle banche italiane hanno firmato contratti che applicano il regime composto senza mai dichiararlo. E quando, finalmente, qualcuno ha cominciato a contestare in tribunale, due Corti d’Appello (L’Aquila n. 381/2025 e Roma n. 3554/2026) hanno avuto l’ardire di affermare che il regime semplice non sarebbe matematicamente possibile per costruire una rata costante.
È come dire che 2+2 non fa 4. È una falsità.
Non è un complotto. È pigrizia ben pagata.
Non penso esista una “stanza segreta” dove i banchieri italiani si riuniscono, accendono i sigari e decidono di tacere il regime di capitalizzazione composta nei contratti. Non è così che funziona il mondo reale.
Funziona, invece, così: per quarant’anni la prassi del mercato è stata “i mutui italiani si costruiscono in regime composto e basta”. Nessuno ha mai dovuto giustificarsi. Nessuno ha mai dovuto spiegare a un cliente perché. La modulistica si è cristallizzata. Gli avvocati delle banche si sono adattati. I revisori dei conti hanno fatto i loro controlli senza accorgersi della questione. La giurisprudenza si è formata su questa “abitudine” come se fosse una “legge della fisica”.
Quando si parla di “lobby bancaria” non si intende sempre un’azione concertata e consapevole. Spesso si intende qualcosa di più scivoloso: una convergenza di interessi che diventa naturale, condivisa, irriflessa. Quaranta o cinquant’anni di prassi commerciale uniforme di un intero settore, che produce un beneficio economico significativo a tutti gli operatori del settore stesso, mentre i clienti — l’altra metà del cielo — non sono nemmeno consapevoli della scelta.
Il sistema bancario italiano, per i suoi soci e per i suoi azionisti, esiste per remunerarli. È legittimo. Nessuno discute il diritto di una banca di guadagnare. Quello che pretendiamo, però, è che lo faccia in modo trasparente. Cioè: scrivendolo. Spiegandolo. Lasciando al cliente la facoltà di confrontare, di valutare, di rifiutare, di firmare con piena consapevolezza.
Le banche italiane hanno scelto — per decenni — di non scriverlo. E quando un giudice glielo chiede oggi, troppo spesso si sentono rispondere con teorie pseudoscientifiche che la matematica del 1938 smentisce in due righe.
Perché esistiamo (noi del “contraltare”)
In un mercato del credito dominato da una sola voce di potere, serve un contraltare. Non per ideologia. Per equilibrio.
Da vent’anni, in trincea, ne siamo testimoni. Il mio maestro, il Dr. Gennaro Baccile, ha fondato sul rigore matematico il metodo della giurimetria bancaria italiana, smontando, con perizie e contenziosi, decine di migliaia di rapporti opachi. Avvocati come Savino Genovese (Presidente nazionale di SOS Utenti APS) e Andrea Florindi hanno portato in aula tribunali e principi che oggi sono giurisprudenza consolidata. Il Dr. Luca Martini e tanti altri colleghi — periti, commercialisti, consulenti tecnici, giudici onorari, accademici — formano una rete di professionisti che ha imparato a leggere ciò che le banche non scrivono. Io stesso, Stefano Cesare Palazzi, da venticinque anni gestisco — insieme a loro — un’attività di tutela giurimetrica che ha permesso a famiglie e imprese italiane di recuperare oltre un miliardo di euro in indebiti bancari.
Non siamo “contro le banche”. Siamo contro l’opacità. Il sistema bancario italiano è una colonna fondamentale dell’economia: lo riconosciamo, lo rispettiamo, ne abbiamo bisogno. Ma una colonna che si regge sul silenzio matematico, sull’omessa esplicitazione dei regimi di calcolo, sulla pseudo-impossibilità algebrica eretta a “legge di natura”, è una colonna che — prima o poi — comincia a non reggere il peso della propria stessa credibilità.
Per questo serviamo. Non come “nemici del sistema”. Come verificatori indipendenti: chi sa leggere il caso di scuola dei 100 euro e sa moltiplicarlo per ventitré centesimi a rata, per i 25 anni di un mutuo, per i miliardi di euro che girano nei contratti italiani. Servono ingegneri come Aretusi che pubblicano nelle riviste scientifiche. Servono giudici che hanno la pazienza di leggere Bonferroni. Servono cittadini — massaie di Voghera e magistrati di tribunale, imprenditori e padri di famiglia — che hanno il diritto di sapere esattamente quanto stanno pagando, e su quale matematica.
Un esercizio per chi è arrivato fin qui
Se hai un mutuo, una linea di credito, un prestito personale firmato in Italia tra il 2003 e il 2020, prendi il contratto. Cerca due parole: “regime composto” oppure “capitalizzazione composta”. Cerca anche “regime semplice” oppure “interesse semplice”.
Probabilmente non le troverai. Né le prime né le seconde. Il contratto sarà silenzioso sul punto.
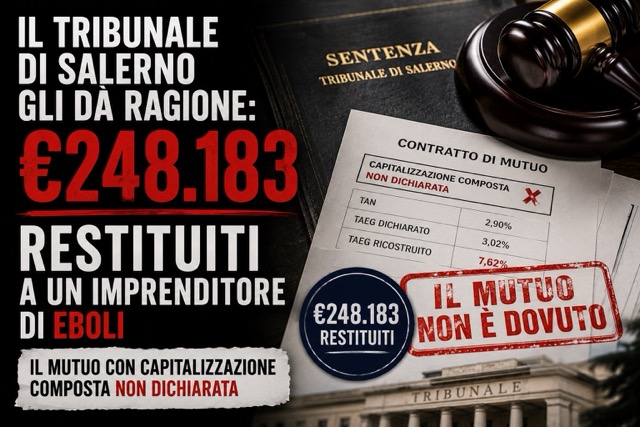
Quel silenzio è il cuore della questione di cui abbiamo parlato in questo articolo. Quel silenzio — secondo la giurisprudenza che si sta consolidando in Italia nel 2024-2026 (Cass. SS.UU. 15130/2024, Cass. 11810 e 11817/2026, Trib. Salerno, Trib. Massa, Trib. Pesaro, e molte altre) — costituisce una nullità testuale ex art. 117 comma 7 TUB e dà diritto, in molti casi, alla sostituzione del regime composto con quello dei BOT minimi.
Ventitré centesimi a rata, ricordi? Moltiplicali per ciò che è giusto e ciò che è sbagliato. Moltiplicali per quanti zeri ti restano da pagare. Moltiplicali — soprattutto — per il diritto, civile prima ancora che bancario, di sapere a cosa stai dicendo “sì”.
Vuoi sapere se anche il tuo mutuo è “silenzioso” sul regime di calcolo?
Un consulente del Sistema InsiderBancario® ti ascolta al telefono per 20 minuti. Verifica con te se nel contratto è esplicitato il regime composto o semplice. Ti dice — senza promesse, senza pressioni — se ha senso approfondire.
👉 Vai su ContestaLaBanca.comOppure chiama il Numero Verde: 800 810 008