
Te lo Dico da Anni
Te lo dico da anni. Te lo predica il Dr. Baccile da vent’anni. Te lo ripete ogni Cassazione che si occupa di mutui fondiari da quando sono uscite le Sezioni Unite del 7 maggio 2024.
Eppure, ogni volta che lo dico al telefono a un imprenditore che ha firmato un mutuo della sua azienda nel 2008, nel 2010, nel 2015, mi sento rispondere: “Stefano, ma se il piano alla francese è legittimo, dove sta il problema?”
Il problema, amico imprenditore, non è il piano alla francese in sé. Le Sezioni Unite della Corte di Cassazione, sentenza n. 15130/2024, l’hanno chiarito: l’ammortamento alla francese è legittimo, di per sé. Non integra anatocismo per la sua sola natura matematica. Punto chiuso.
Il problema è un altro. È il regime di capitalizzazione composta che la banca usa per costruire il piano — e che non scrive in contratto. Le stesse Sezioni Unite del 2024 hanno detto, sempre, una cosa cristallina:
Tradotto in italiano: se la banca, nel contratto di mutuo, omette di spiegarti che applica la capitalizzazione composta — e quindi omette di dichiararti che pagherai più di quello che pagheresti con il regime semplice — il contratto è nullo parzialmente e si applica il tasso sostitutivo dei BOT ex art. 117 c.7 TUB.
Non è “anatocismo classico”. È mancata indicazione di un prezzo. È trasparenza violata. È art. 117 TUB.
E vale soldi.
Quanti Soldi? Te lo Mostra il Tribunale di Salerno
Il Caso: una Ditta Individuale di Eboli
Il protagonista è un piccolo imprenditore di Eboli (Salerno). Una ditta individuale che, il 23 gennaio 2009, firma un mutuo fondiario garantito da ipoteca per €700.000,00. Atto notarile Rep. n. 15613 e Racc. n. 271. Tasso fisso del 6,60% annuo (poi rinegoziato il 7 marzo 2019 al 4,50%, con capitale residuo di €325.009,21 al 31/01/2019, 30 rate semestrali da €38.686,61).
L’imprenditore avvia un procedimento sommario di cognizione ex art. 702 bis c.p.c. nel marzo 2021. Tre contestazioni principali:
- Indeterminatezza della clausola sugli interessi (omessa indicazione del tipo di piano + regime di capitalizzazione + computo)
- Diversa onerosità del mutuo a seconda del regime di capitalizzazione applicato
- Erronea indicazione del TAN, mancata indicazione del TAE, violazione delle norme sulla trasparenza
La banca si difende: piano alla francese legittimo (e su questo, dopo SS.UU. 15130/2024, ha ragione), TAEG non essenziale per mutui non al consumo (e su questo, citando Cass. 39169/2021 e Cass. 17187/2023, ha ragione).
Eppure perde. Su un punto solo. Ma su quello pesante.
La CTU che Fa la Differenza
Il Tribunale dispone una CTU contabile. Anzi due (la prima viene sostituita per le numerose contestazioni). Il secondo consulente fa il suo lavoro con rigore.
Verifica una cosa che, in matematica finanziaria, è dimostrabile in modo certo: il piano di ammortamento allegato al contratto del 2009 è stato sviluppato applicando la formula del regime di capitalizzazione composta. Non quella della capitalizzazione semplice.
E poi ricostruisce — è il punto chiave — il piano alternativo, quello che si sarebbe avuto applicando le stesse condizioni economiche pattuite ma con regime semplice. Le quote interessi cambiano radicalmente:
- Quota interessi in regime composto (quello realmente applicato): €406.604,13
- Quota interessi in regime semplice (quello “fisiologico”): €255.098,17
Differenza: €151.505,96.
Centocinquantunmilacinquecento euro di interessi in più pagati dall’imprenditore di Eboli, per via di una formula matematica che il contratto non gli aveva mai esplicitato.
Centocinquantunmilacinquecento euro. Per una ditta individuale.
La Decisione: Nullità Parziale + Restituzione
Il Giudice — dott.ssa Valentina Ferrara — applica direttamente il principio enunciato dalle Sezioni Unite e fa quello che la sentenza 15130/2024 lascia intendere: nullità parziale ex art. 117, comma 7, TUB + sostituzione automatica del tasso pattuito.
Dispositivo (testuale):
- Nullità parziale ex art. 117 c.7 TUB del contratto di mutuo del 23/01/2009
- Accerta che la quota interessi per tutta la durata del mutuo è pari a €255.098,17 (in luogo dei €406.604,13 calcolati in regime composto)
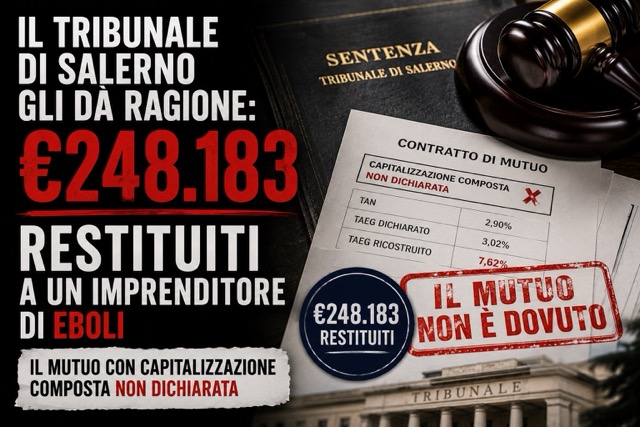
- Condanna la banca a restituire all’imprenditore di Eboli €248.183,35
- Spese processuali liquidate in €7.052 + IVA, CPA, spese generali + €259 di contributo unificato, con distrazione in favore dell’avvocato antistatario
- Spese delle CTU a carico di tutte le parti del giudizio
Riepilogando per chi legge senza esperienza tecnica: l’imprenditore aveva pagato — negli anni — un mutuo costruito con interessi composti. Il giudice ha detto che il regime composto non era stato esplicitato in contratto. Conseguenza: applicazione del tasso BOT al posto del tasso pattuito. Risultato pratico: la banca deve restituire all’imprenditore €248.183,35 di interessi pagati in eccesso, oltre a pagare €7.052 di spese di lite. Quasi un quarto di milione di euro.
La Filiera Salerno e la Forza del Filone
Salerno è un Tribunale che, sui mutui con regime composto non dichiarato, sta costruendo da mesi una linea coerente. Ti elenco velocemente i casi di questo solo 2026 (cinque mesi):
- Salerno n. 82/2026 (8 gennaio 2026) — mutuo, anatocismo ex art. 117 TUB
- Salerno n. 439/2026 (26 gennaio 2026) — anatocismo, ammortamento francese, art. 117 TUB
- Salerno, ordinanza 5 marzo 2026 (di cui sto scrivendo) — restituzione €248.183 a imprenditore
Tre pronunce in cinque mesi, sullo stesso filone, dallo stesso Tribunale. Non si chiama “isolato”. Si chiama orientamento consolidato di merito.
E si inserisce a sua volta nella linea italiana 2024-2026 ormai stabile: SS.UU. 15130/2024 → Cass. 14575/2025 → Cass. 11810 e 11817/2026 (sui leasing) → Trib. Chieti 20/04/2026 (sul credito al consumo) → Trib. Alessandria 10/04/2026 (sui mutui) → Trib. Pesaro 21/03/2026 (sui prestiti personali) → Trib. Frosinone 17/03/2026 (sulle cessioni SPV) → Trib. Massa 28/02/2026 (sul doppio binario mutuo+CC) → Trib. Salerno 5/03/2026 (di oggi).
Nove pronunce in dieci mesi. Tutte nella stessa direzione.
Te lo Dico da Anni — Cinque Cose Specifiche
- 1Il piano di ammortamento alla francese, di per sé, NON è illegittimo. Le SS.UU. l’hanno detto. Smetti di sentirti dire da chi vuole farti causa “perché c’è l’anatocismo nel piano francese”. È un argomento perdente da SS.UU. 15130/2024.
- 2Il vero punto è il regime di capitalizzazione composta NON dichiarato in contratto. Questo è il filone vincente del 2024-2026. Se nel tuo contratto manca l’indicazione esplicita “regime composto” o “regime semplice”, e il piano è alla francese — probabilmente è stato applicato regime composto.
- 3La nullità è parziale (non totale): il contratto resta in piedi, ma il tasso pattuito viene sostituito col tasso BOT. Su un mutuo di €700.000 a 18 anni, la differenza in euro è quella che hai letto nei numeri di Salerno: €151.505 di interessi cancellati.
- 4La ripetizione dell’indebito è possibile sui pagamenti già effettuati (con prescrizione decennale). Nel caso di Salerno l’imprenditore aveva già pagato — e il giudice ha disposto la restituzione di €248.183,35.
- 5Il TAEG/TAN/ISC non è un elemento essenziale per i mutui non al consumo (Cass. 39169/2021, 17187/2023, 34889/2023). Non insistere su questo argomento se hai un mutuo aziendale: punterai sul regime di capitalizzazione, che è il filone vincente.
Quello che Succede Se Aspetti
Una piccola storia che vorrei tu portassi via da qui
L’imprenditore di Eboli ha firmato il suo mutuo nel gennaio 2009. Ha pagato regolare per dieci anni. Nel 2019 ha rinegoziato il tasso. Avrebbe potuto continuare così — pagare le sue rate, fare i suoi conti, tenere su l’azienda.
Solo che ha fatto, a un certo punto, una cosa: ha portato il contratto a qualcuno che ne capiva. Ha fatto fare una CTP. È andato in causa nel marzo 2021. Ha aspettato cinque anni la sentenza.
Risultato: €248.183,35 di restituzione. Quasi un quarto di milione di euro. Per un mutuo da €700.000.
Adesso pensa al collega imprenditore della porta accanto. Stesso tipo di mutuo. Stesso regime composto non dichiarato. Stesso periodo di stipula. Quel collega non ha fatto niente. Non ha contestato. Non ha verificato. Ha pagato. Ha pagato puntuale per quindici anni. E continua a pagare. Senza sapere che, statisticamente, anche lui ha probabilmente lasciato sul tavolo cifre a sei zeri.
Non ti dico che vincerai sicuramente. In tribunale niente è certo. Ti dico che la differenza fra il primo imprenditore e il secondo non è la fortuna. È aver guardato il contratto almeno una volta sul serio.
“I contratti indicano il tasso d’interesse e ogni altro prezzo e condizione praticati… In caso di inosservanza si applicano: a) il tasso nominale minimo e quello massimo… dei buoni ordinari del tesoro annuali…”
“La mancata esplicitazione nel contratto del maggior costo del prestito come effetto del sistema «composto» di capitalizzazione degli interessi… darebbe luogo, semmai, a nullità testuale per la mancata indicazione di un «prezzo» o costo aggiuntivo del prestito e all’applicazione del tasso sostitutivo (comma 7).”
↓ Scarica la sentenza integrale
Hai un Mutuo Aziendale 2005-2018? Vent’anni di Tuo, in 20 Minuti al Telefono.
Un consulente del Sistema InsiderBancario® ti ascolta al telefono per 20 minuti. Verifica se nel tuo contratto di mutuo è stato esplicitato il regime di capitalizzazione. Ti dice — onestamente — se c’è materia per agire come ha agito l’imprenditore di Eboli.
- Telefonata di 20 minuti — GRATUITA
- Consulente vero. Non un call center. Non un bot.
- Verifica preliminare del regime di capitalizzazione
- Nessun impegno: scegli tu se proseguire dopo la call
- Se deciderai di approfondire con Diagnosi o Perizia, te lo diciamo prima con un preventivo chiaro



