
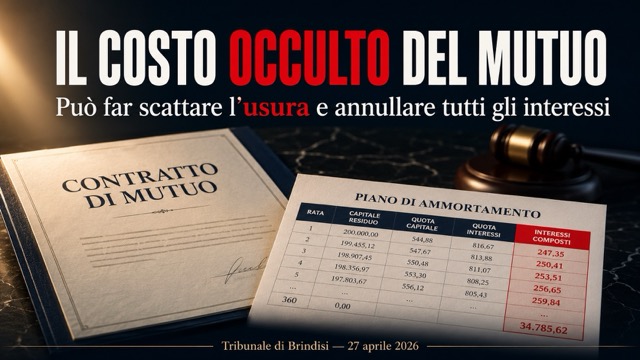
Lo dico chiaramente, perché chi mi conosce sa che non amo nascondere le cose dietro tecnicismi: il 27 aprile 2026, in un tribunale di provincia, è stata depositata una sentenza che ha la forza di scuotere — se solo venisse letta come merita — i fondamentali del contenzioso bancario italiano sui mutui ipotecari aziendali.
Il Tribunale di Brindisi, Sezione Civile, Giudice Dott. Stefano Marzo, ha applicato la sanzione più temuta dalle banche italiane — l’art. 1815, comma 2, del codice civile, quello che recita “se sono convenuti interessi usurari, la clausola è nulla e non sono dovuti interessi” — a un mutuo da €900.000 stipulato nel 2007, con piano alla francese a tasso variabile (Euribor 6 mesi + spread 2,50%).
Sull’apparenza dei numeri, quel mutuo non era usurario. Il tasso di ingresso era del 7,098%. La soglia anti-usura, all’epoca, viaggiava sopra l’8,565%. Nessun controllore superficiale avrebbe parlato di “usura”.
Solo che il consulente tecnico d’ufficio nominato dal Tribunale — dopo varie integrazioni peritali tra il 2023 e il 2025 — ha rilevato una cosa che pochissimi consulenti, in Italia, oggi sono in grado di calcolare con rigore matematico. Una cosa che, da sola, ribalta il giudizio: il piano di ammortamento “alla francese” di quel mutuo, costruito in regime di capitalizzazione composta, generava un costo occulto di €128.833,02 rispetto alla versione del piano costruita in regime semplice. Un costo non dichiarato in contratto, non esplicitato come prezzo, ma economicamente reale e quantificabile.
E quel costo — secondo il principio enunciato dal Giudice Marzo a Brindisi — va aggiunto al TAEG ai fini della verifica del rispetto della soglia anti-usura. Quando lo aggiungi, il TAEG del mutuo schizza dall’apparente “sotto soglia” al 10,453% sul tasso corrispettivo originario — ben oltre l’8,565% di soglia. È usura.
I Numeri di una Sentenza Da Custodire
Il Caso: una Società Pugliese, un Mutuo da €900.000, e Vent’anni di Rate
La protagonista del processo è una società commerciale italiana — anonimizziamola come “S.r.l. attrice” per tutelarne la privacy — che il 31 ottobre 2007 aveva stipulato un mutuo ipotecario per €900.000, con obbligo di restituzione in vent’anni mediante versamento di quaranta rate semestrali. Tasso di ingresso al 7,098% TAN, ISC al 7,391%, interessi di mora pari al tasso convenzionale maggiorato di due punti percentuali.
Anni di pagamenti regolari. Poi, come capita troppo spesso, la società comincia a chiedersi se quei conti — riga per riga, rata per rata — fossero davvero giusti. Affida una consulenza tecnica di parte a un perito di fiducia. Da quella prima analisi emergono indizi seri: addebiti di interessi superiori a quanto contrattualmente pattuito, discrasie tra TAN dichiarato e tasso effettivamente applicato, sospetto superamento della soglia di usura.
Nel gennaio 2018, la società deposita atto di citazione davanti al Tribunale di Brindisi chiedendo, in via principale, “la nullità parziale del contratto di mutuo per applicazione di tassi di interesse oltre soglia anti-usura” con conseguente applicazione dell’art. 1815 c.2 c.c. Il giudice dispone CTU contabile. Il consulente d’ufficio lavora per oltre due anni, produce una relazione e poi varie integrazioni — tra cui un quesito specifico, post Cass. SS.UU. 19597/2020, sull’applicabilità della maggiorazione del 2,10% al tasso di mora.
La Frase Della CTU Che Cambia il Caso
Le conclusioni del CTU sono nitide. Le riporto testualmente — perché meritano:
E ancora — passaggio centrale dell’intera motivazione:
Hai letto bene. La capitalizzazione composta del piano di ammortamento — quel meccanismo matematico che le banche italiane applicano sistematicamente nei mutui alla francese e che fino a ieri nessun consulente tecnico aveva osato classificare come “componente di costo TAEG-rilevante” — viene qui qualificata come onere economico occulto da computare nel TAEG. Quando lo computi, il TAEG passa dall’apparente sotto-soglia a oltre 10%. E scatta l’art. 1815.
Il Dispositivo: Mutuo Gratis (Davvero)
Il Tribunale di Brindisi non ha esitato. Dispositivo della sentenza, testuale:
✓ Dichiara la nullità delle clausole contrattuali relative agli interessi (convenzionale e di mora) del mutuo del 31/10/2007.
✓ Dichiara che la società mutuante non ha diritto a percepire gli interessi pattuiti e che ha diritto a percepire la sola sorte capitale, con gli interessi legali di mora dalla scadenza di ciascuna rata di mutuo eventualmente non corrisposta fino al soddisfo, nonché il rimborso delle spese pattuite per iscritto e degli oneri fiscali indicati nel contratto.
✓ Dichiara che la società attrice ha diritto alla restituzione delle somme eventualmente corrisposte alla società mutuante in misura superiore rispetto a quanto innanzi specificato, da determinarsi in separata sede.
✓ Condanna la banca al pagamento delle spese di CTU e alla rifusione delle spese processuali in favore della società attrice.
In italiano corrente: il mutuo si trasforma — retroattivamente — in un finanziamento a costo zero. La società attrice deve restituire alla banca solo il capitale (i €900.000 originari, meno quanto già rimborsato in linea capitale), più le spese vive e gli oneri fiscali. Tutti gli interessi pagati negli anni si quantificheranno in una separata sede, e dovranno essere restituiti.
Su un mutuo ventennale da €900.000, le cifre in ballo non sono certo i pochi euro di un prestito personale. Stiamo parlando potenzialmente di centinaia di migliaia di euro di interessi pagati nei venti anni di rapporto — tutti, secondo il dispositivo di Brindisi, ripetibili.
Perché Questa Sentenza Cambia il Mestiere
Te lo dico da venticinque anni di trincea: ci sono sentenze che producono effetti per il singolo caso, e sentenze che producono effetti per il sistema. La Brindisi del 27 aprile 2026 appartiene alla seconda categoria.
Il principio che enuncia è triplice, e ognuno dei tre passi è autonomamente dirompente:
- Il regime di capitalizzazione composta nascosto nel piano alla francese non è un mero “vizio di trasparenza” da sanzionare con il tasso BOT (come fanno molte altre sentenze del filone). È una componente di costo TAEG-rilevante.
- Quando il TAEG, includendo la componente di costo occulta, sfora la soglia anti-usura — anche solo all’origine, anche se il TAEG dichiarato in contratto era sotto-soglia — la pattuizione è nulla ex art. 1815 c.2 c.c.
- La nullità della clausola interessi travolge l’intero contratto sul fronte della componente onerosa, lasciando in piedi solo il dovere di restituire la sorte capitale + spese contrattuali + oneri fiscali.
È una catena logica che — applicata ai mutui ipotecari italiani 2003-2015 con tassi nominali “vicini alla soglia” — potrebbe trasformare buona parte di quel parco contratti in finanziamenti a costo zero.
Un Dialogo (Verbatim) col Mio Cliente Tipo
Per chiudere, ti riporto — quasi parola per parola — un dialogo che ho avuto la settimana scorsa con un imprenditore pugliese che, dopo aver letto in anteprima la sentenza di Brindisi, mi ha chiamato. È rappresentativo di tutte le telefonate simili. Te lo metto perché qui — meglio che in ogni mio paragrafo — c’è l’essenza di quello che sta succedendo.
“Se sono convenuti interessi usurari, la clausola è nulla e non sono dovuti interessi.”
“I contratti indicano il tasso d’interesse e ogni altro prezzo e condizione praticati… In caso di inosservanza si applicano: a) il tasso nominale minimo e quello massimo… dei buoni ordinari del tesoro annuali…”
↓ Scarica la sentenza integrale
Mutuo Aziendale 2003-2015? 20 Minuti per Capire Se Anche il Tuo è Sopra Soglia.
Un consulente del Sistema InsiderBancario® ti ascolta al telefono per 20 minuti. Verifica il tuo mutuo ipotecario, fa una stima preliminare del “costo occulto” da capitalizzazione composta, e ti dice — con onestà — se è il caso di approfondire come ha fatto la società di Brindisi.
- Telefonata di 20 minuti — GRATUITA
- Consulente vero. Non un call center. Non un bot.
- Verifica preliminare del mutuo in chiamata
- Nessun impegno: scegli tu se proseguire dopo la call
- Se deciderai di approfondire con Diagnosi o Perizia, te lo diciamo prima con un preventivo chiaro



