
Adesso fermati un attimo e fai una cosa: pensa al tuo ultimo finanziamento “al consumo”. Quello che hai firmato per l’auto. Per i mobili nuovi quando avete cambiato casa. Per la cucina di tua figlia. Per quel viaggio. Per il dentista di tuo padre.
Hai presente quel modulo? Cinque, otto, dieci pagine. Firma qui, firma là. Crocette su disclaimer. Il funzionario ti spiega in tre minuti perché firmare la polizza assicurativa è “quasi obbligatorio”. E tu, dopo aver guardato il TAN scritto in bella vista, hai messo la firma e te ne sei andato a casa.
Quel modulo, molto spesso, è arrivato a casa con un “piano di ammortamento” allegato — un foglio con due colonne: numero della rata e importo. E basta. Nessun riparto fra quota capitale e quota interessi. Nessuna formula. Nessuna spiegazione di come funziona la matematica che ti ha fatto firmare 60 rate da X euro.
Quel “piano di ammortamento” — ti dico io una cosa che dovresti sapere — non è un piano di ammortamento. È uno scheletro di piano. E secondo la giurisprudenza più recente, non basta più.
Il Caso: Una Famiglia di Provincia, Otto Società Veicolo, Un Decreto Ingiuntivo
I fatti, presi dal corpo della sentenza n. /2026 del Tribunale di Chieti — Sezione distaccata di Ortona, deciso il 20 aprile 2026 dal Giudice Dott. Francesco Turco.
Un consumatore (lo chiameremo Giovanni per tutelarne la privacy, ma il caso reale è quello di un signore residente nella provincia di Chieti) firma nel febbraio 2021 un contratto di credito al consumo con una finanziaria. Importo finanziato: poco più di sedicimila euro. Il classico finanziamento per una spesa familiare.
Giovanni paga regolare. Poi, come capita troppo spesso, succede qualcosa nella vita — una difficoltà, una rata saltata, un imprevisto. La finanziaria, dal canto suo, fa quello che fanno tutte: a un certo punto cede il credito. Non a una società, ma a una società veicolo (SPV). Che lo cede a sua volta. E così via. Nella sentenza si parla di otto società veicolo nella catena di cessione di quel singolo credito.
Otto. Per un finanziamento di sedicimila euro.
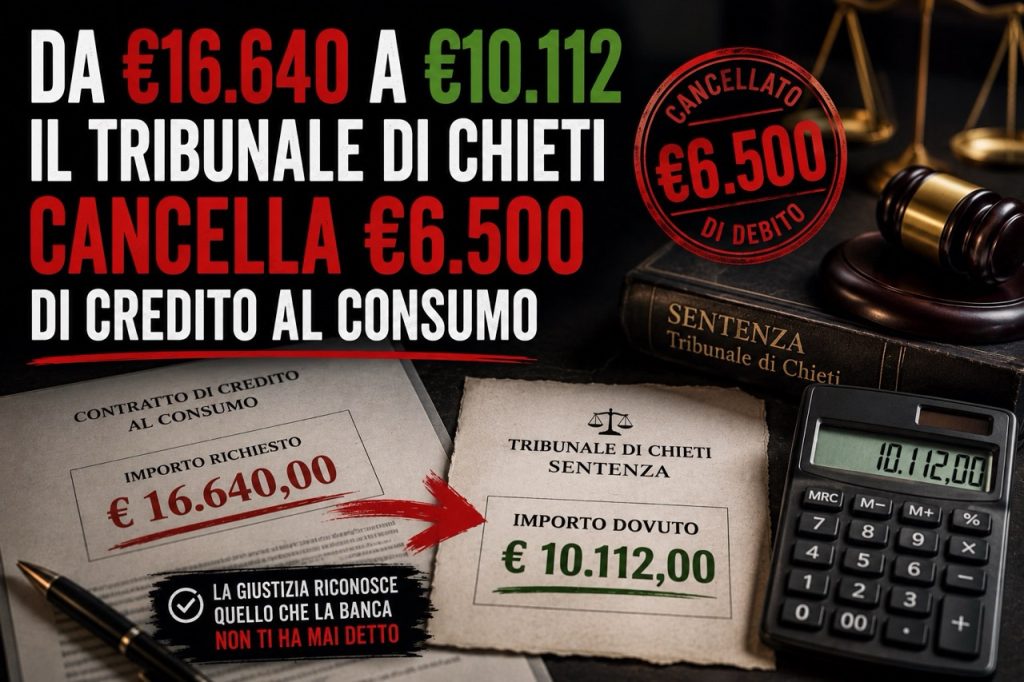
Marzo 2024: una di queste società veicolo notifica a Giovanni un decreto ingiuntivo da €16.640,11. Più interessi. Più spese. Giovanni si oppone — assistito dal suo legale — e la causa arriva davanti al Tribunale di Chieti. Si discute di tutto: legittimazione del cessionario, prova del credito, usura del tasso, vessatorietà delle clausole, omessa indicazione del TAEG.
Su quasi tutto, il Tribunale dà ragione alla società veicolo creditrice. Le otto cessioni sono provate. Il tasso è sotto soglia di usura. Il TAEG non è elemento essenziale (Cass. 39169/2021 — l’ho citata già in altri articoli).
Ma poi il Giudice arriva al piano di ammortamento.
Quello Che il Giudice Ha Trovato (e Quello Che NON Ha Trovato)
Il Tribunale di Chieti, lavorando sui documenti contrattuali del caso, ha constatato:
- Il contratto indica importo erogato, durata, TAN ed effettivo, periodicità
- Il “piano di ammortamento” allegato esiste — ma manca il riparto delle rate per quota capitale e quota interessi
- Manca cioè quel documento — di solito una tabella di 60 righe — che ti permette di capire, per ogni rata, quanto stai pagando di capitale e quanto di interessi
Sembra una pignoleria contabile. Non lo è.
Lascia parlare il Giudice, che sul punto cita la giurisprudenza più aggiornata (Cass. Sez. I, Ord. 7382/2025 e Cass. SS.UU. 15130/2024):
Tradotto in italiano da famiglia: il piano alla francese — quello che ti fanno pagare a rate costanti — è OK, MA solo se tu, leggendo il contratto, riesci a capire tutto. Inclusa la composizione di ogni singola rata.
Nel caso di Giovanni — testuali parole del Giudice Turco — “manca, effettivamente, il riparto delle rate per capitali ed interessi”.
Conclusione del Tribunale: nullità per indeterminatezza ex art. 1346 c.c. dell’oggetto della pattuizione relativa agli interessi convenzionali, con conseguente sostituzione del tasso indeterminato con il tasso risultante dalla clausola sostitutiva di cui all’art. 117, comma 7, TUB.
Cosa Significa “Sostituire il Tasso col Tasso BOT” (in Italiano)
Adesso ti spiego, in pratica, cosa è successo a Giovanni — perché è qui che la sentenza prende le sembianze di una notizia che ti riguarda davvero.
Quando un giudice applica l’art. 117 c.7 TUB, succede questo: prende il tasso pattuito in contratto (che per i crediti al consumo può facilmente essere fra il 9 e il 12% annuo), e lo cancella. Al suo posto applica il tasso minimo dei Buoni Ordinari del Tesoro (BOT). Che oggi sta intorno al 2-3% annuo. A volte anche meno.
Su un finanziamento di €16.640 ammortizzato in più anni, la differenza fra “interessi al 12%” e “interessi al 2-3%” è una somma a quattro cifre.
Per Giovanni, dopo il ricalcolo:
- Le rate già versate sono state imputate al solo capitale (come se non ci fossero stati interessi da pagare per il periodo coperto)
- Sul residuo non ancora pagato si applica il tasso BOT
- Risultato in dispositivo: Giovanni è condannato a pagare €10.112,00 (€12.744 di residuo – €2.632 di rate già versate) oltre interessi ex art. 117 c.7 TUB dal 1° febbraio 2021 al saldo
Riassumendo: dove la società veicolo aveva chiesto €16.640 + interessi pattuiti + spese, Giovanni paga €10.112 + interessi al tasso BOT. Le spese di lite sono compensate (cioè ognuno paga il proprio avvocato). Sul capitale, lo sconto è di oltre il 39%. Sugli interessi futuri, lo sconto è dell’ordine del 70-80%.
Perché Questa Sentenza è Importante (Anche se Non Sei “Giovanni”)
Pochi giorni prima della sentenza di Chieti, la Corte di Cassazione ha depositato due ordinanze (la n. 11810 del 29 aprile 2026 e la n. 11817 del 29 aprile 2026) che hanno detto la stessa identica cosa, ma per i contratti di leasing finanziario. Te ne ho parlato in due articoli dedicati: “L’Allegato Invisibile” e “Il Contratto a Tre Lingue”.
Ora il Tribunale di Chieti applica lo stesso identico principio — “piano mancante = nullità + tasso BOT” — a un credito al consumo. Cioè al tipo di finanziamento più diffuso e bistrattato d’Italia: quello con cui ogni famiglia, prima o poi, si trova a fare i conti.
La direzione è chiara. Il “foglio mancante” non è più una pignoleria. È un vizio autonomo che, secondo la giurisprudenza che si sta consolidando, basta da solo a ridimensionare pesantemente il debito del cliente.
E questa volta non parliamo di mutui da mezzo milione di euro. Parliamo di finanziamenti da diecimila, ventimila, trentamila euro. Quelli che hai in casa, in fondo al cassetto del tinello.
I 5 Controlli che Puoi Fare Sul Tuo Finanziamento (sul Divano, Stasera)
Prendi il faldone — o la cartellina elettronica della tua banca/finanziaria. Apri il contratto del finanziamento che hai in corso (o di quello che hai chiuso meno di 10 anni fa). Verifica:
- 1Cerca un foglio chiamato “piano di ammortamento”. È allegato? Bene. Ha due colonne (rata n° + importo) o ne ha quattro/cinque (rata n° + importo + quota capitale + quota interessi + capitale residuo)? Se ha solo due colonne — primo campanello.
- 2Cerca nel contratto la parola “francese” o “all’italiana”, o una formula matematica esplicita. Non c’è? Secondo campanello. (Senza pattuizione esplicita del regime, sapere quale dei due si applica diventa una questione di interpretazione — e l’interpretazione gioca contro di te.)
- 3Hai ricevuto una comunicazione di cessione del tuo credito? Da una società veicolo che non hai mai sentito nominare? Conserva tutto. Non firmare nulla. Le 8 cessioni del caso di Chieti dimostrano che la catena di cessioni è ormai una prassi industriale.
- 4Hai un decreto ingiuntivo arrivato a casa o per PEC? Hai 40 giorni dalla notifica per opporti. Non un giorno di più. Conta i giorni sul calendario.
- 5Hai chiuso un finanziamento al consumo negli ultimi 10 anni? La prescrizione decennale del diritto di ripetizione dell’indebito non aspetta: ogni anno che passa, un anno di addebiti illegittimi diventa intoccabile. Da oggi (2026) puoi recuperare al massimo dal 2016 in giù.
Tre Cose Che Puoi Fare Entro Venerdì
Un piccolo piano d’azione, in tre passi. Niente di drammatico. Niente di costoso.
- 1Oggi: apri il cassetto e prendi i contratti dei finanziamenti che hai firmato negli ultimi dieci anni — credito al consumo, prestiti personali, cessioni del quinto. Quelli con la finanziaria, quelli con la banca, quelli col concessionario d’auto. Mettili in pila sul tavolo.
- 2Domani: verifica i 5 campanelli qui sopra. Annota su un foglio: “Contratto X — piano allegato sì/no, riparto rate sì/no, regime indicato sì/no, cessione del credito sì/no”. Solo questo.
- 3Entro venerdì: se anche UNO solo dei 5 punti è “sì” sospetto, fai una telefonata. Ti basta una Consulenza Informativa Gratuita di 20 minuti con un nostro consulente. Ti dice — con onestà — se il caso esiste. Se non esiste, te lo dice subito e finisce lì. Se esiste, decidi tu il prossimo passo.
“L’oggetto del contratto deve essere possibile, lecito, determinato o determinabile.”
“In caso di inosservanza del comma 4 e nelle ipotesi di nullità indicate nel comma 6, si applicano: a) il tasso nominale minimo e quello massimo, rispettivamente per le operazioni attive e per quelle passive, dei buoni ordinari del tesoro annuali o di altri titoli similari eventualmente indicati dal Ministro dell’economia e delle finanze, emessi nei dodici mesi precedenti la conclusione del contratto o, se più favorevoli per il cliente, emessi nei dodici mesi precedenti lo svolgimento dell’operazione…”
↓ Scarica la sentenza integrale
Apri Quel Cassetto. Poi Venti Minuti al Telefono.
Un consulente del Sistema InsiderBancario® ti ascolta al telefono per 20 minuti. Verifica con te se il tuo contratto di credito al consumo, prestito personale o cessione del quinto presenta i vizi sanzionati dalla giurisprudenza più recente. Se non hai un caso, te lo dice con onestà e finisce lì.
- Telefonata di 20 minuti — GRATUITA
- Consulente vero. Non un call center. Non un bot.
- Verifica preliminare del tuo contratto in chiamata
- Nessun impegno: scegli tu se proseguire dopo la call
- Se deciderai di approfondire con Diagnosi o Perizia, te lo diciamo prima con un preventivo chiaro



