
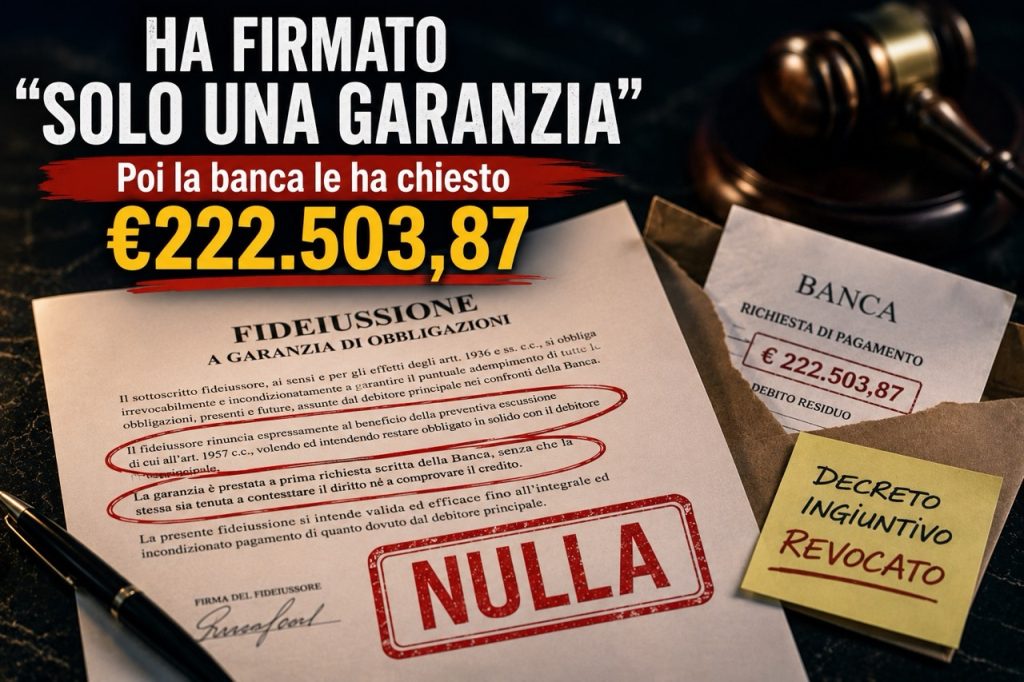
“Firma qui, è solo una formalità”
Ti suona familiare?
Quella frase è il trucco più antico del manuale delle banche. Te la dice in filiale un funzionario gentile, con il sorriso, mentre tua moglie ti aspetta in macchina e tu hai appena finito un cantiere o stai per partire per una consegna.
Te la dice mentre fa scivolare verso di te un modulo prestampato di cinque, dieci, quindici pagine fitte di clausole. Te la dice mentre ti spiega che “il finanziamento serve all’azienda, e l’azienda ha bisogno di una firma in più — quella di tua moglie. Tanto è solo una garanzia accessoria”.
Tua moglie firma. Per fiducia. Perché si fida di te, e tu ti fidi della banca.
🚨 Quel pezzo di carta, qualche anno dopo, può trasformarsi in un decreto ingiuntivo da 222.503,87 euro. È successo davvero. È successo a Potenza. Ed è finita in un modo che la banca non si aspettava.
Il Fatto: 222.503,87 Euro Chiesti a una Vedova
Tribunale di Potenza, Sezione Civile, sentenza n. 1039/2026 pubblicata il 15 aprile 2026.
Questi i fatti, in fila come domino:
-
10 ott 2011
Una signora firma in filiale una fideiussione personale a garanzia di un finanziamento di 250.000,00 euro erogato alla società di cui era socio il marito. Lei NON è socia. Lei NON è amministratrice. Lei NON gestisce niente. Ha firmato perché era la moglie. Punto.
-
12 gen 2016
L’obbligazione principale scade. La società è in crisi, poi fallisce. Il marito, nel frattempo, muore.
-
26 giu 2020
Il credito viene ceduto a una società cessionaria, che si attiva per la prima volta contro la garante. Sono passati oltre QUATTRO ANNI dalla scadenza del debito.
-
2024
Decreto ingiuntivo del Tribunale di Potenza: 222.503,87 euro, più interessi contrattuali, più spese. Una signora che non aveva un soldo in tasca da quella società si trova un’ingiunzione di pagamento da oltre duecentoventiduemila euro.
E ora indovina cosa fa la banca? Si presenta convinta di vincere. Perché “tanto la signora ha firmato, no?”
SBAGLIATO.
↓ Scarica la sentenza integrale
Le DUE Clausole Fantasma
Quella fideiussione del 2011 era il solito modulo standardizzato. Identico a migliaia di altri. Conforme allo schema ABI 2003 (quello che la Banca d’Italia, già nel 2005, segnalò all’Antitrust come intesa anticoncorrenziale).
Dentro c’erano DUE clausole che la banca aveva piazzato lì sperando che nessuno guardasse.
Clausola n. 5 — La deroga all’art. 1957 c.c.
Se la banca non si muove contro il debitore principale entro 6 mesi dalla scadenza del debito, il fideiussore è liberato.
È una norma di buon senso: non puoi tenere un cittadino appeso sine die a un debito altrui mentre tu ti dimentichi di agire. Sei mesi. Punto.
Solo che la clausola n. 5 del contratto disinnescava questa tutela. Diceva, in sostanza: “Tu, garante, rimani obbligato anche se io banca aspetto dieci anni a chiederti i soldi.”
Clausola n. 7 — Il “pagamento a prima richiesta”
Questa è ancora più subdola. Diceva: “Banca, puoi chiedere al garante di pagare appena vuoi. Senza dimostrare nulla. Senza prima passare dal debitore principale.”
In pratica: il garante diventa un bancomat sempre aperto. La banca non deve nemmeno provare il credito — basta che lo chieda.
Due clausole. Due bombe innescate dieci anni prima dell’esplosione.
Quello che la Banca NON Ha Capito (e che il Giudice Sì)
Il legale della banca si è presentato con la solita tesi: “La signora ha firmato. Le clausole sono nel contratto. Punto.”
Solo che il Giudice di Potenza ha letto le carte. Davvero. E ha visto tre cose che hanno fatto crollare l’intero impianto.
1. La garante è una CONSUMATRICE
La banca diceva: “È moglie del socio, quindi è coinvolta nell’attività d’impresa.”
Il Giudice ha risposto, citando la Corte di Cassazione (Cass. civ. sez. VI, 05/06/2020 n. 10673 e 08/05/2020 n. 8662):
Tradotto: se sei la moglie del socio, ma non hai quote, non hai cariche, non hai stipendi, non hai utili da quella società — sei una consumatrice. E come consumatrice hai diritto alla tutela del Codice del Consumo (D.lgs. 206/2005). Una tutela MOLTO più forte di quella ordinaria.
2. Le clausole erano VESSATORIE (e nessuno le ha “trattate”)
L’art. 33, comma 2, lett. t) del Codice del Consumo dice una cosa cristallina: le clausole che impongono al consumatore decadenze, inversioni dell’onere della prova o limitazioni dei suoi diritti si PRESUMONO VESSATORIE.
Si presumono vessatorie a meno che la banca provi di averle negoziate individualmente con il cliente. E qui, attenzione: non basta la doppia firma. Il Codice del Consumo richiede molto di più: serve la prova della trattativa individuale vera, documentata (Cass. n. 27558/2023; Cass. n. 14687/2025).
La banca cosa ha portato in giudizio? Niente. Si è limitata a dire: “Le abbiamo dato il modulo, le abbiamo lasciato tempo per leggerlo, l’ha riportato firmato.”
⚠️ Il Giudice ha smontato anche questo: la signora ha dichiarato in udienza di non aver mai parlato con la banca, di aver ricevuto il contratto al momento della firma e di averlo riconsegnato subito. Asimmetria informativa pura. Esattamente quella che il Codice del Consumo è nato per impedire.
3. La “prima richiesta” non salva la banca
Il legale della banca ha tentato l’ultima carta: “Anche se la clausola 5 è nulla, c’è la clausola 7 sul pagamento a prima richiesta. Quella mi salva.”
Il Giudice ha risposto, in modo memorabile:
Tradotto: non puoi nascondere una clausola nulla dietro un’altra clausola altrettanto nulla. Cadute entrambe (art. 1419 c.c. — riviviscenza), l’art. 1957 c.c. torna pienamente operativo.
E con esso, la decadenza della banca: 6 mesi dal 12 gennaio 2016 = 12 luglio 2016. Prima iniziativa valida = 26 giugno 2020. Sono 47 mesi di troppo.
Decreto ingiuntivo REVOCATO. Garante liberata da 222.503,87 euro. Spese di lite a carico della banca.
Ricostruiamo il Danno Evitato — Con i Numeri
Su un contratto di fideiussione da 250.000 euro originari, la garante rischiava di pagare:
| Voce | Importo |
|---|---|
| Capitale residuo richiesto | € 222.503,87 |
| Interessi contrattuali post-scadenza (10 anni al tasso medio 6%) | circa € 133.500 |
| Spese del procedimento monitorio | € 3.000 – 5.000 |
| Spese di esecuzione successiva (potenziale) | € 5.000 – 8.000 |
| TOTALE potenziale esborso | circa € 364.000 |
Quasi QUATTROCENTOMILA EURO che una signora — vedova, non imprenditrice, non socia, non beneficiaria di un centesimo di quel finanziamento — avrebbe dovuto sborsare. Evitati grazie a due righe del Codice del Consumo che la banca aveva sperato nessuno andasse a leggere.
Perché Ti Riguarda (Anche Se Non Hai Mai Firmato una Fideiussione)
Pensi che sia un caso isolato? Pensa di nuovo.
Nelle nostre analisi sui 22.000 contenziosi bancari seguiti negli ultimi vent’anni, le fideiussioni nulle o annullabili sono una delle voci più frequenti. Praticamente nessun modulo standard di fideiussione bancaria in Italia è “blindato”. Quasi tutti contengono almeno UNA clausola attaccabile.
E i soggetti coinvolti sono spesso:
- Le mogli, che hanno firmato “per il marito imprenditore”
- I genitori, che hanno garantito il mutuo del figlio
- I figli, che hanno garantito l’azienda dei genitori
- I soci di minoranza, che hanno firmato “perché glielo ha chiesto la banca”
- Gli ex soci, che hanno garantito e poi sono usciti, ma la fideiussione è rimasta lì
Tutti consumatori. Tutti potenzialmente tutelati dal Codice del Consumo. Tutti potenzialmente liberabili da debiti che la banca pensava di poter incassare.
I 5 Campanelli d’Allarme nella TUA Fideiussione
Vai a prendere la copia della fideiussione che hai firmato (se non ce l’hai, chiedila subito alla banca — è un tuo diritto). E verifica questi 5 punti:
-
1C’è una clausola che dice “il fideiussore rimane obbligato anche oltre i sei mesi previsti dall’art. 1957 c.c.”? → potenziale clausola vessatoria n. 1.
-
2C’è una clausola di “pagamento a prima richiesta” o “a semplice richiesta”? → potenziale clausola vessatoria n. 2.
-
3Il modulo è prestampato e uguale a quelli di altre banche? → schema ABI 2003 = possibile intesa anticoncorrenziale (sentenza Banca d’Italia 55/2005).
-
4Sei la moglie, il marito, il figlio, il genitore di chi ha richiesto il finanziamento, MA non hai mai gestito l’azienda né preso utili? → sei probabilmente un consumatore ai sensi del D.lgs. 206/2005.
-
5Sono passati più di 6 mesi dalla scadenza del debito principale senza che la banca si sia attivata seriamente contro il debitore? → potenziale decadenza ex art. 1957 c.c.
Anche UN solo “sì” merita una verifica tecnica seria.
NON Siamo Contro le Banche. Siamo Contro le Clausole Fantasma.
Lo diciamo da sempre: NON SIAMO contro le banche. Crediamo nei diritti delle aziende, delle famiglie, dei garanti, e crediamo in rapporti banca-cliente improntati alla trasparenza e alla correttezza.
Il problema sono le clausole fantasma che le banche, da decenni, inseriscono nei moduli standard sperando che nessuno le legga, nessuno le contesti, nessuno arrivi davanti a un Giudice come quello del Tribunale di Potenza.
Il problema è il silenzio assenso che ti chiedono al momento della firma, e che vorrebbero estendere per i prossimi 30 anni di vita del rapporto. Quel silenzio si può rompere. Anche oggi. Anche se hai firmato 15 anni fa.
Cosa Puoi Fare ADESSO
Insieme al Dr. Gennaro Baccile — massimo esperto giurimetrico in Italia — abbiamo seguito oltre 22.000 contenziosi bancari negli ultimi 20 anni e recuperato (o fatto risparmiare) oltre 1 miliardo di euro per più di 2.000 imprenditori e famiglie.
Tu non devi diventare un esperto di art. 1957 c.c. e Codice del Consumo. Devi solo capire SE il tuo contratto merita un approfondimento tecnico serio.
La signora di Potenza poteva piegare la testa e pagare. Avrebbe sborsato 222.503,87 euro più interessi più spese. Avrebbe perso la casa, forse, e di certo la pace. Invece ha fatto una cosa sola: ha chiesto a qualcuno che ne capisse di leggere quel contratto.
Tu hai un contratto bancario fermo in un cassetto. Quel contratto, ADESSO, potrebbe valere migliaia o decine di migliaia di euro a tuo favore. L’unica cosa che NON puoi fare è non guardarlo.
Richiedi subito la tua Consulenza Informativa Gratuita
Un consulente del Sistema InsiderBancario® ti ascolta, valuta la tua situazione e ti dice già in prima chiamata cosa puoi fare. Se non hai un caso, te lo diciamo subito. Senza un euro di spesa.
- Telefonata di ~20 minuti — GRATUITA
- Consulente vero, non un call center
- Risposta onesta: se non hai un caso, te lo diciamo subito
- Nessun impegno: scegli tu se proseguire dopo la call
📞 Numero Verde: 800 810 008



