
Sezione 1
Il Principio Cardine della Legge Anti-Usura: L’Onnicomprensività del TEG
La Legge 7 marzo 1996, n. 108, nata per contrastare l’usura, stabilisce un principio semplice e potente:
Ai fini della verifica del superamento del tasso soglia, si devono considerare tutti i costi, esclusi solo imposte e tasse, collegati all’erogazione del credito.
Questo principio di onnicomprensività impedisce alle banche di mascherare i costi “accessori” per tenere il tasso artificiosamente sotto soglia.
La Corte di Cassazione ha ribadito più volte che:
- ogni onere, indipendentemente dal nome o da chi lo incassa,
- se collegato al credito, ➡️ deve confluire nel calcolo del TEG.
Le banche però spesso si difendono dicendo:
“Abbiamo seguito le Istruzioni della Banca d’Italia (2009) che non menzionavano le fideiussioni”.
Ma questa difesa crolla:
- la Legge dello Stato prevale sempre sulle istruzioni amministrative;
- le istruzioni che limitano o contraddicono la legge sono illegittime e devono essere disapplicate.
La Cassazione è chiara: conta solo la Legge, non le Istruzioni.
Sezione 2
La Prova Inconfutabile: I Chiarimenti della Banca d’Italia del 2010
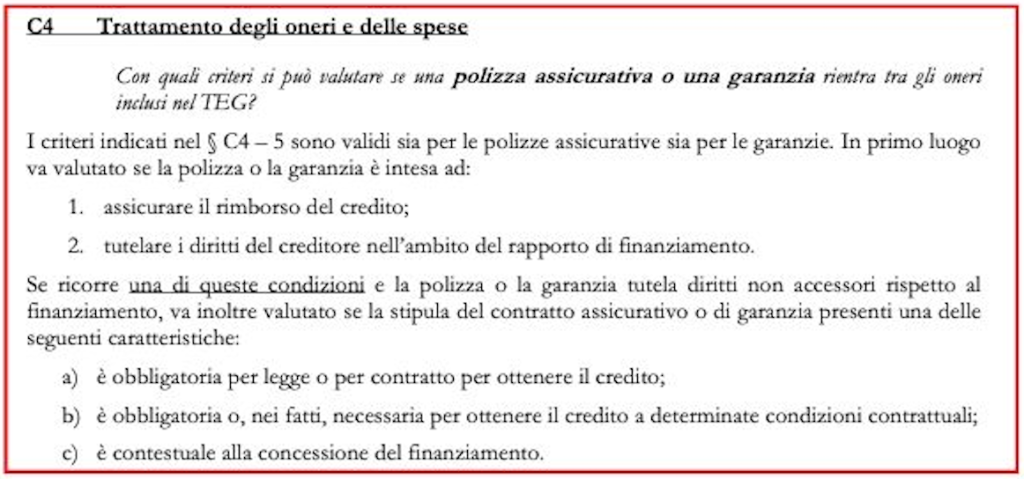
La Banca d’Italia, con le “Risposte ai quesiti pervenuti” (novembre 2010), ha fugato ogni dubbio:
- Domanda: le garanzie di terzi (es. fideiussioni) devono essere incluse nel TEG?
- Risposta: “Sì. È obbligatorio includere nel TEG tutte le spese, tra cui quelle per assicurazioni o garanzie, di cui il finanziatore è a conoscenza. In mancanza di un dato preciso, si possono usare stime documentate basate su dati di mercato”.
Due obblighi inderogabili per la banca:
- Inclusione obbligatoria dei costi di garanzia nel TEG.
- Obbligo di stima attiva se il costo non è noto.
Non si tratta di una svista: è una violazione grave che rende la posizione della banca indifendibile.
Sezione 3
La Fideiussione: Costo Essenziale, non Accessorio
La fideiussione, se richiesta dalla banca come condizione per erogare il credito, è parte integrante del costo del finanziamento.
Secondo Banca d’Italia (2010), va inclusa nel TEG se:
- assicura il rimborso del credito;
- è obbligatoria per ottenere il prestito;
- è necessaria per condizioni contrattuali;
- è contestuale all’erogazione.
Per i Confidi, è chiaro: vanno inclusi i costi di istruttoria e commissioni di garanzia, escluse solo le quote associative generiche.
| Voce di Costo | Incluso nel TEG? | Fonte Normativa |
|---|---|---|
| Interessi corrispettivi | ✅ | Art. 644 c.p. |
| Spese di istruttoria/revisione | ✅ | Art. 644 c.p. / Istr. BDI |
| Commissioni varie | ✅ | Art. 644 c.p. / Istr. BDI |
| Fideiussione (garanzia essenziale) | ✅ | Art. 644 c.p. / Chiarimenti BDI 2010 |
| Stima costo garanzia | ✅ | Chiarimenti BDI 2010 |
| Polizze assicurative collegate | ✅ | Art. 644 c.p. / Cassazione |
| Imposte e tasse | ❌ | Art. 644 c.p. |
| Spese notarili | ❌ | Istr. BDI |
Sezione 4
La Giurisprudenza: Le Sentenze che Fanno Tremare le Banche
Le Sezioni Unite della Cassazione hanno stabilito che:
- la legge prevale sempre sulle istruzioni;
- il criterio è uno solo: il collegamento del costo al credito.
Esempi:
- Sent. 8806/2017 e 22458/2018 → incluse le polizze assicurative CPI.
- Sent. 16303/2018 e 19597/2020 → esclusa la validità di istruzioni che contrastano con la legge.
Lo stesso ragionamento si applica oggi alle fideiussioni.
Sezione 5
Un Obbligo Valido Sempre. La “Pistola Fumante” 2009-2016
- Prima del 2009: obbligo già in vigore per legge.
- 2009-2016: chiarimenti Banca d’Italia → nessuna scusa per le banche.
- Dopo il 2016: obbligo rafforzato e più dettagliato.
Sezione 6
Le Conseguenze Concrete: Cosa Accade se il Tuo Contratto è Usurario?
Art. 1815, comma 2 c.c.:
“Se sono convenuti interessi usurari, la clausola è nulla e non sono dovuti interessi”.
Conseguenze per il cliente:
- ✅ Finanziamento gratuito → resti dovuto solo il capitale.
- ✅ Ricalcolo rate senza interessi.
- ✅ Diritto al rimborso di tutti gli interessi già pagati.
Conclusione
È Ora di Agire. Il Tuo Silenzio è il Loro Guadagno.
La catena logica è chiara:
- La legge (L. 108/96) impone l’inclusione di tutti i costi.
- La Banca d’Italia (2010) lo ha ribadito esplicitamente.
- La Cassazione ha confermato che la legge prevale su tutto.
Se hai un finanziamento con garanzia fideiussoria, il potenziale di recupero economico è enorme.
📌 Il tuo diritto non aspetta. Agisci ora.
Clicca su https://bankingsecrets.it/iogarantee e richiedi la tua Diagnosi Informativa Gratuita.
Un nostro specialista analizzerà il tuo caso senza impegno e ti aiuterà a riprenderti ciò che è tuo.



