
Oggi, 19 settembre 2025, è arrivata sulla mia scrivania una lettera.
È la risposta ufficiale di una delle più importanti banche nazionali alla contestazione di un contratto di mutuo, mossa per conto di un mio cliente.
Leggendola, ho pensato che queste righe potrebbero essere identiche a quelle che riceveresti tu, se solo osassi mettere in discussione il tuo contratto.
È un capolavoro di ingegneria legale, studiato a tavolino per farti sentire piccolo, ignorante e in errore.
Per farti desistere.
Ma dietro quella prosa forbita e quelle citazioni di legge si nasconde una trappola che, una volta svelata, può letteralmente sbriciolare il tuo debito.
leggo insieme a te…
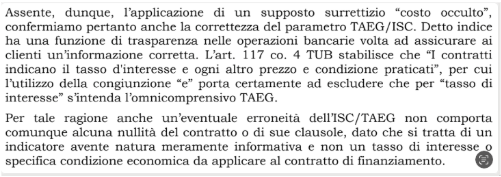
La banca, con un’arroganza quasi poetica, afferma che nel contratto è tutto corretto perché non esistono “costi occulti”.
È il loro gioco di prestigio preferito: ti fanno guardare la mano destra, dove agitano il fantasma di una spesa segreta mai esistita, mentre con la sinistra ti sottraggono migliaia di euro.
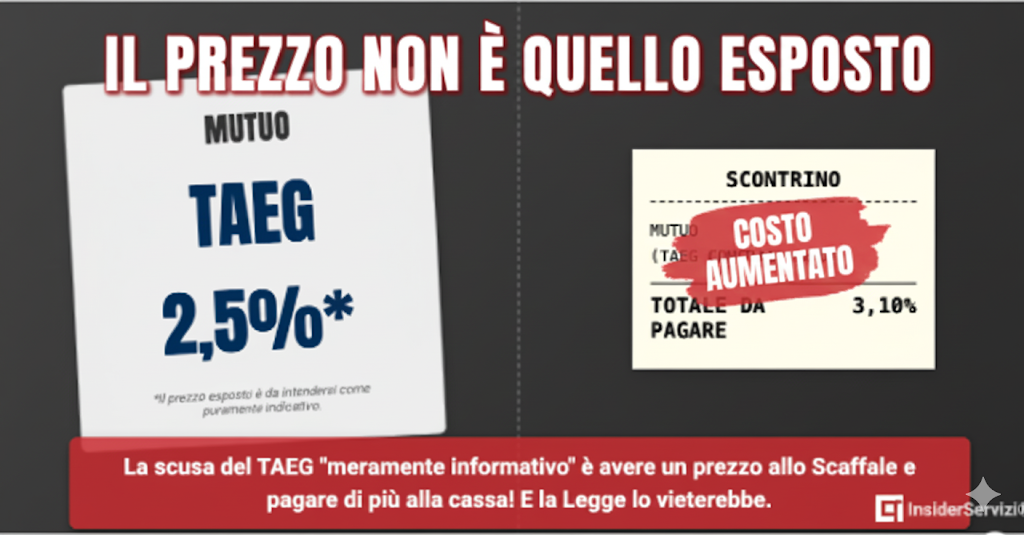
La vera anomalia, infatti, non è quasi mai un costo nascosto, ma un costo indicato male nel calcolo di quella sigla che hai visto mille volte ma che forse non hai mai compreso fino in fondo: il TAEG (o ISC). Questo non è un dettaglio, è il cuore della trasparenza bancaria.
È il numero che, per legge, deve dirti il costo reale e totale del finanziamento, includendo ogni singola spesa, polizza, commissione.
È l’unica cifra che ti permette di confrontare le offerte e capire davvero quanto ti costa il denaro che ti prestano.
E qui casca il palco. La banca, nella sua lettera, sostiene che il TAEG abbia una funzione “meramente informativa”.
Un dettaglio.
Ma la cosa più paradossale è la schizofrenia del sistema bancario e legale.
Mentre per un mutuo ipotecario da centinaia di migliaia di euro la banca sostiene che un TAEG errato non abbia quasi conseguenze, la stessa legge, per i contratti di credito al consumo (finanziamenti fino a 75.000 euro), è spietata.
L’articolo 125-bis del TUB prevede espressamente la nullità delle clausole sui costi non inclusi o erroneamente inclusi nel TAEG. Avete capito bene?
Se l’errore è su un prestito per comprare un’auto, la banca viene punita severamente.
Se l’errore è sul mutuo per la casa dove vivrà la tua famiglia, ti dicono che è un “dettaglio informativo”.
E non pensare che questo valga solo per i privati.
Se sei un imprenditore e l’errore è sul contratto di mutuo per comprare il terreno dove hai costruito il tuo capannone, o sul finanziamento per acquisire quel macchinario vitale per la tua attività, la musica non cambia: per loro è sempre e solo un “dettaglio informativo”.
Una bugia colossale.
La legge, in particolare l’articolo 117 del Testo Unico Bancario, parla chiarissimo: se le condizioni economiche non sono indicate in modo chiaro, corretto e trasparente – e un TAEG sbagliato è la quintessenza della non trasparenza – la clausola degli interessi sarebbe nulla.
Cosa significa “nulla”?
Significa che è come se non fosse mai stata scritta.
E al posto degli interessi che hai pattuito, la legge impone di applicare un tasso sostitutivo irrisorio, quello dei BOT emessi nei 12 mesi precedenti.
Tradotto in soldoni, significa vedersi restituire decine, a volte centinaia di migliaia di euro di interessi pagati ingiustamente.
So cosa stai pensando: “Ma la mia banca è solida, non farebbe mai un errore del genere”.
È esattamente quello che vogliono farti credere. Sfruttano la tua fiducia e la complessità della materia per creare un sistema dove l’errore diventa la norma.
L’indicazione scorretta del TAEG è solo uno dei tanti elementi di contestazione che possono essere avanzati contro un istituto di credito, ma è uno dei più potenti e diffusi.
Ecco alcuni campanelli d’allarme a cui devi prestare la massima attenzione sul tuo contratto di mutuo, leasing o finanziamento:
- Il TAEG/ISC indicato è identico al TAN (Tasso Annuo Nominale)? Impossibile, ci sono sempre costi aggiuntivi.
- Nel riepilogo dei costi mancano spese come perizie, costi di incasso rata, polizze assicurative obbligatorie?
- Il piano di ammortamento è calcolato “alla francese” con interessi composti non dichiarati?
Il beneficio economico derivante dalla scoperta di una di queste anomalie è straordinario: il ricalcolo dell’intero piano di ammortamento, il recupero di gran parte degli interessi pagati e un crollo del debito residuo.
Ma per intraprendere questa battaglia, un primo passo è assolutamente non negoziabile. Non basta dire “il TAEG è sbagliato”. Serve una Diagnosi Giurimetrica preliminare.
Si tratta di una prima analisi tecnica, rapida e accessibile, che ha lo scopo affidabile di rilevare la presenza di anomalie critiche come un TAEG errato.
E’ l’apripista per poterti mettere in condizione di poter prendere una decisione seria e consapevole grazie all’occhio vigile di chi ha analizzato oltre 25.000 rapporti bancari, il mio maestro dott. Gennaro Baccile.
Se e solo se questa diagnosi rivela un potenziale di recupero significativo che giustifica l’investimento, allora si procede con la Perizia Giurimetrica completa.
Quest’ultima è un’analisi scritta frutto di oltre 25 anni di esclusiva esperienza in materia, che smonta il calcolo della banca, identifica ogni costo omesso o errato, ricalcola il TAEG corretto secondo le direttive della Banca d’Italia e ancora di più di ciò che dice la LEGGE e quantifica la discrepanza.
Questo documento è la tua unica, vera arma in una negoziazione o in tribunale.
Hai un mutuo, un leasing, un fido o un finanziamento attivo o estinto da meno di 10 anni?
Quella lettera che ho sulla scrivania potrebbe essere la tua.
Potresti star pagando migliaia di euro in più senza saperlo, basandoti su un’informativa che la legge considera carta straccia. Il tempo, però, è un fattore determinante.
La prescrizione per recuperare gli interessi pagati ingiustamente è di 10 anni. Ogni giorno che passa, perdi soldi.
È il momento di smettere di subire e iniziare a verificare.
Richiedi la tua consulenza informativa gratuita che ti aprirà le porte alla verifica corretta del tuo contratto bancario, sia esso un Mutuo, un Leasing o un Fido di conto corrente.
Fai il primo passo per riprenderti ciò che è tuo.



