
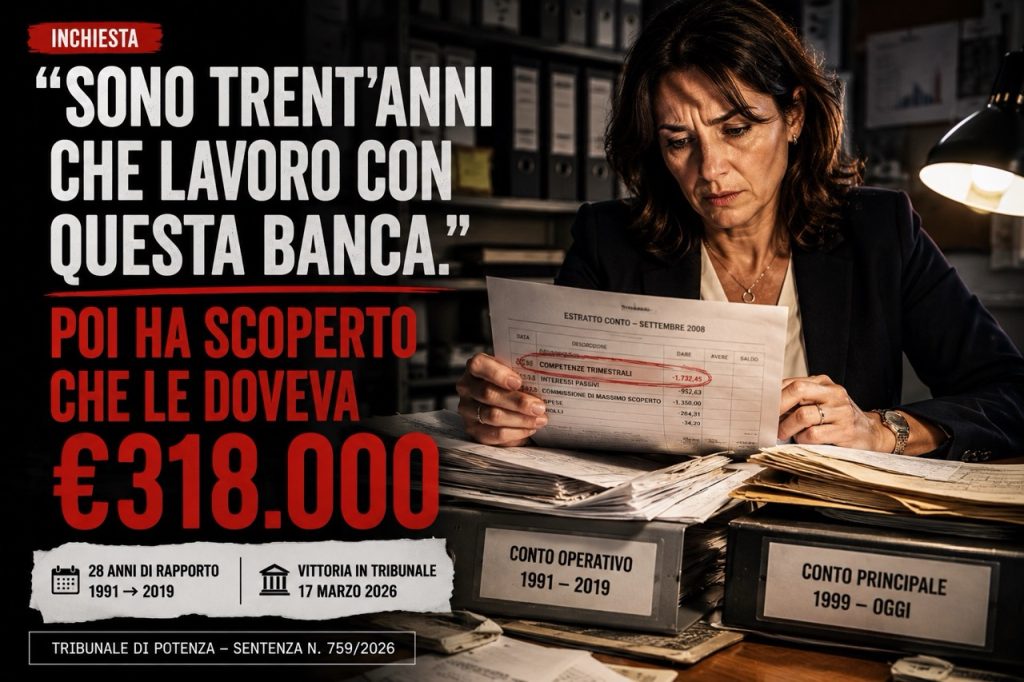
Si chiama Maria. Ha cinquantasei anni. È amministratrice unica di una piccola S.r.l. manifatturiera del Sud Italia — di quelle aziende che il padre ha fondato negli anni Settanta, e che lei ha tenuto in piedi attraversando tre crisi, due cambi banca e una pandemia.
L’altro pomeriggio, in azienda, è venuto il suo commercialista — chiamiamolo Marco. Era passato per la solita revisione della Centrale Rischi prima della richiesta di un nuovo affidamento. A un certo punto Marco le chiede di tirare fuori dall’archivio gli estratti conto degli ultimi anni. Maria scende nello scantinato, accende quel neon che funziona a singhiozzo, apre l’armadio metallico, e tira fuori due grossi faldoni.
Uno è del conto corrente principale. Aperto nel 1999. Ancora attivo.
L’altro è di un secondo conto, quello “operativo”, aperto nel 1991 e chiuso nel 2019, quando la banca le aveva proposto di consolidare tutto su un’unica relazione.
Maria li porta su, li mette sul tavolo della sala riunioni. Marco apre il primo faldone, comincia a sfogliare a campione. Saltella tra le pagine come uno che ha già fatto questo gesto altre volte. Poi guarda Maria, mette giù il foglio, e dice una frase tipo: “Maria, ma tu sai che questi estratti probabilmente raccontano una storia che la banca non ti ha mai voluto raccontare?”
Maria fa quello che facciamo tutti, in quel momento. Si appoggia allo schienale. Sorride a metà. E dice: “Marco, ma sai com’è, sono trent’anni che ci lavoro con quella banca. Non ho mai avuto problemi. È tutto a posto.”
Marco non risponde subito. Si limita a girare un estratto di settembre 2008, sottolinea una voce di “competenze trimestrali”, e gliela mostra.
Quello che Maria vede in quel momento, nel suo seminterrato, è la stessa cosa che — il 17 marzo 2026 — ha portato il Tribunale di Potenza, Sezione Civile, sentenza n. 759/2026, a condannare un primario istituto di credito alla restituzione di €218.809,90 a una società molto simile alla sua.
Il Caso di Potenza: Due Conti, 28 Anni, Oltre €318.000
I numeri parlano. E in questo caso parlano grazie al lavoro di una delle nostre punte legali — l’Avv. Savino Genovese, uno degli avvocati di maggiore esperienza di InsiderBancario® e Insider Servizi® — che ha condotto in porto la causa fino alla sentenza del 17 marzo 2026.
Una società correntista — una S.r.l., come l’azienda di Maria — aveva intrattenuto due rapporti di conto corrente ordinario con la stessa banca: il primo aperto il 2 agosto 1991 ed estinto il 15 marzo 2019; il secondo acceso il 3 dicembre 1999 e chiuso il 24 aprile 2013. Atto di citazione notificato il 7 ottobre 2021.
Le anomalie contestate erano sei. Te le elenco senza latinismi:
- Rinvio agli “usi su piazza” per determinare gli interessi — cioè: il contratto non scriveva il tasso preciso, rimandava a una formula vaga.
- Capitalizzazione trimestrale degli interessi passivi — i famosi “interessi sugli interessi” addebitati ogni tre mesi senza reciprocità.
- Commissione di Massimo Scoperto calcolata in modo indeterminato.
- Indeterminatezza delle condizioni degli affidamenti — fidi senza tasso esplicito.
- Omessa indicazione del TAE (Tasso Annuo Effettivo).
- Superamento delle soglie d’usura ex Legge 108/1996.
Sei voci. Sei punti di indagine. E un metodo — quello del cosiddetto “saldo ricalcolato” — che la Corte di Cassazione, con ordinanze del 14 ottobre 2025 (n. 27460), del 4 dicembre 2025 (n. 31781) e del 16 marzo 2023 (n. 7721), ha consolidato come il criterio per separare le rimesse “solutorie” da quelle “ripristinatorie”.
Tradotto in italiano corrente: la banca ti ha addebitato cose che non doveva. Ricalcolo il conto come se quelle cose non te le avesse mai addebitate. Quello che ne esce è il saldo “vero”. E la differenza tra il saldo “vero” e quello che la banca dichiarava — quella è la tua restituzione.
Risultato per la società lucana: €218.809,90 di capitale, oltre tutte le spese di lite e di CTU a carico della banca convenuta.
I Soldi Sopra i Soldi: I Superinteressi Legali
Adesso entra in scena la novità — quella che nel blog non ti ho mai raccontato, e che vale, da sola, l’attenzione di questo articolo.
L’art. 1284, comma 4, del codice civile prevede che, quando le parti non hanno determinato il saggio di interessi, e c’è una domanda giudiziale di mezzo, agli interessi legali “ordinari” (oggi intorno al 2%) si sostituisce un saggio commerciale molto più alto — quello che la giurisprudenza chiama, informalmente, “interesse legale del 1284 comma 4” o “superinteresse legale”.
Per anni, le banche hanno sostenuto che questo saggio si applicasse solo ai debiti commerciali (le classiche transazioni B2B con fattura) e non all’indebito bancario. Tesi comoda. Tesi sbagliata.
Il 7 maggio 2024, le Sezioni Unite della Corte di Cassazione, con la sentenza n. 12449, hanno chiuso definitivamente la questione: il saggio dell’art. 1284 comma 4 c.c. si applica anche alle obbligazioni restitutorie scaturenti da nullità contrattuale, qualunque sia la fonte del rapporto. E Cass. III, ord. 22 marzo 2025, n. 7677, lo ha ribadito.
Tradotto in numeri concreti, per il caso lucano: oltre ai €218.809,90 di capitale, alla società sono stati riconosciuti circa €100.000 di interessi commerciali. Un “bonus” del quarantasei per cento sopra il recupero principale. Non è una stima. È quanto ha riconosciuto il Tribunale di Potenza.
Per anni ti hanno raccontato che “l’indebito bancario si recupera, ma con gli interessi legali al 2%”. Era vero metà. La metà che faceva comodo alla banca. L’altra metà — quella del 1284 comma 4 — è entrata in scena nel 2024 e ora ha la forza delle Sezioni Unite. Sui conti correnti contestati di recente, può fare la differenza.
I Numeri del Caso
Il Tempo Lavora Per la Banca. Anche Se Sei Ancora Cliente.
Adesso amico imprenditore, ascoltami su questo punto, perché è il più importante di tutto l’articolo.
Molti pensano: “Aspetta, ma io il conto corrente lo ho ancora aperto. La storia dell’indebito riguarda quelli che hanno chiuso il rapporto, no?”
No.
L’art. 119 comma 4 del Testo Unico Bancario — quello che ti dà diritto, gratuitamente, di farti consegnare dalla banca tutta la documentazione del rapporto — ha un limite di dieci anni. Significa che, oggi (2026), puoi pretendere gli estratti conto dal 2016 in poi. Tutto quello che c’è prima — anche se il tuo conto è aperto dal 1995 — la banca ha diritto di non consegnartelo più.
Significa, ancora più importante, che la prescrizione decennale del diritto di ripetizione dell’indebito è una linea che cammina con il calendario. Ogni anno che passa, gli addebiti illegittimi del decennio “perso” diventano definitivi. La banca, anche se ha sbagliato — ma non te lo scriverà mai per iscritto — ti dirà: “valgono solo gli ultimi dieci anni, e oggi siamo nel 2026, quindi dal 2016 in giù possiamo parlarne. Prima, scordatelo.”
O comunque ci proverà.
⏳ La corsa contro il tempo è già partita. Vale per chi ha chiuso un conto due anni fa (la prescrizione decorre dall’estinzione, quindi hai tempo, ma non infinito). Vale ancora di più per chi il conto ce l’ha aperto da vent’anni: ogni dodici mesi, una fetta di addebiti antichi esce dal recinto del recuperabile. Non aspetta che tu chiuda il rapporto. Cammina adesso.
La Paura dell’Imprenditore (e Perché, con la Strategia da Insider, Sparisce)
Lo so cosa stai pensando, mentre leggi.
“Stefano, ma la mia banca, in questi vent’anni, mi ha anche dato i fidi, mi ha aperto un’apertura di credito quando ne avevo bisogno, ha tirato avanti con me quando le cose andavano male. Adesso io le faccio causa? Non è ingrato? E poi, in una fase fisiologica del rapporto — quando tutto va bene — non rischio di farmi revocare un fido domani mattina, di trovarmi tagliato fuori dal credito proprio quando l’azienda gira bene?”
È una paura legittima. È la paura di tantissimi imprenditori onesti, prudenti, che si svegliano la notte non per quello che la banca ha già fatto, ma per quello che potrebbe fare domani.
Ma sai una cosa? Quella paura si dissolve nel momento esatto in cui smetti di pensare a “se” agire, e cominci a pensare a “come” prepararti.
C’è un vecchio detto che mi piace moltissimo. Dice così: “La paura bussò alla porta. Il coraggio — e la strategia, aggiungerei — andarono ad aprire. E la paura non c’era più.”
La strategia da Insider non ti chiede di sfilare la spada contro la banca domani mattina. Ti chiede di prepararti prima. Di sapere — dati alla mano — quanti soldi potenzialmente ti spettano. Di avere in mano una perizia tecnica che, all’occorrenza, diventa un’arma di negoziazione formidabile anche senza arrivare in tribunale. Di poter scegliere, con calma e con un piano, quando e come portare la cosa al tuo direttore di filiale.
Nella nostra esperienza su oltre 22.000 contenziosi bancari analizzati in vent’anni, un imprenditore con una diagnosi tecnica corretta in tasca non è un imprenditore in guerra con la sua banca. È un imprenditore che, finalmente, è in posizione paritaria con il suo interlocutore.
Le Domande che Ti Farai Stasera (e Le Risposte Onestamente)
↓ Scarica la sentenza integrale
Vent’anni di Conto Corrente. Venti Minuti per Sapere Cosa Vale.
Un consulente del Sistema InsiderBancario® ti ascolta al telefono per circa venti minuti. Verifica con te se il tuo rapporto bancario — aperto o chiuso che sia — presenta i profili sanzionati dalla giurisprudenza più recente. Ti spiega cosa c’è da fare prima di muovere qualsiasi passo formale. Se non c’è materia, te lo diciamo con onestà.
- Telefonata di 20 minuti — GRATUITA
- Consulente vero. Non un call center. Non un bot.
- Verifica preliminare di rapporto aperto o chiuso
- Nessun impegno: scegli tu se proseguire dopo la call
- Se deciderai di approfondire con Diagnosi o Perizia, te lo diciamo prima con un preventivo chiaro



