
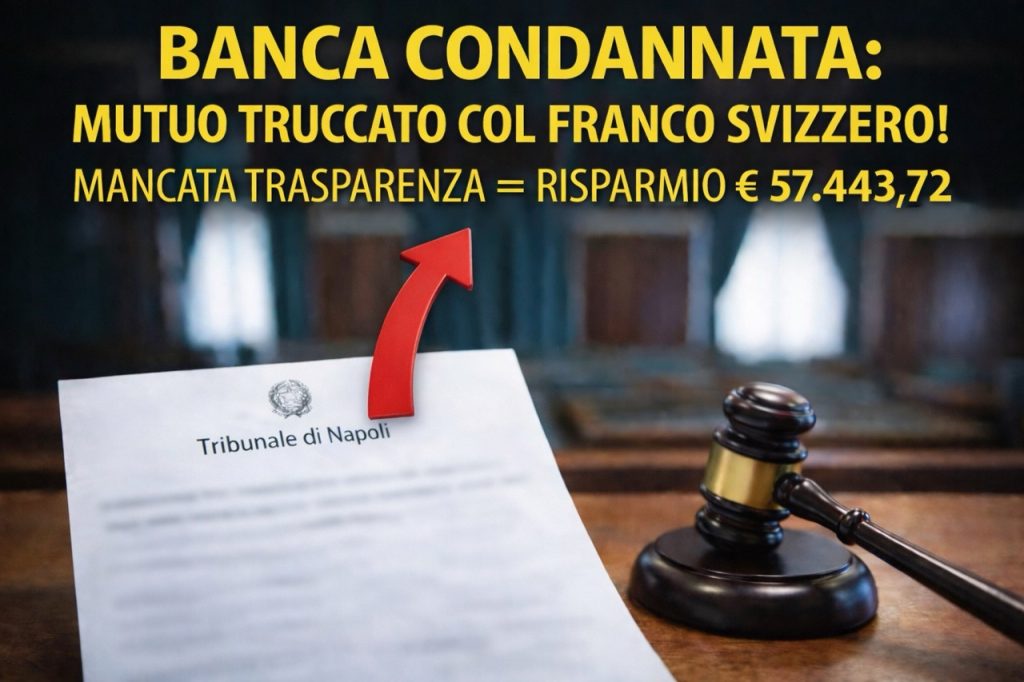
Immagina di svegliarti ogni mattina per dieci anni, di lavorare sodo, di privarti di viaggi o piccoli lussi per saldare ogni singola rata del mutuo, convinto di stare finalmente riscattando la tua casa. Poi, un giorno, chiedi il conto finale alla banca e scopri che il tuo debito è diventato più grande del prestito iniziale.
Sembra un paradosso matematico, una follia contabile degna di un incubo di Kafka, ma per una coppia di Portici — un pensionato e un’insegnante — è stata la cruda realtà di un meccanismo diabolico che oggi è finalmente crollato sotto i colpi della giustizia.
Non è un’impressione isolata. È la verità nascosta che hanno vissuto questi due coniugi che nel 2007 avevano sottoscritto un mutuo da 180.000 euro. Dopo dieci anni di pagamenti regolari, nel 2017, chiedono il conteggio per l’estinzione anticipata. La risposta della banca è stata uno schiaffo in pieno volto, di quelli che ti lasciano stordito:
“Per chiudere il mutuo dovete versarci 204.087,14 euro.”
Hai letto bene. Dopo 10 anni di sacrifici, il debito era aumentato di oltre 24.000 euro rispetto al capitale ricevuto inizialmente.
Il motivo? Una “rivalutazione” dovuta al cambio Euro/Franco Svizzero di ben 57.443,72 euro, caricata direttamente sulle spalle di chi non ha mai avuto gli strumenti per capire questo rischio.
La Verità Nascosta dietro il “Franco Svizzero”: Una Scommessa dove il Banco vince sempre
Da anni vi dico che le banche non sono enti di beneficenza, ma quando si arriva a vendere contratti così intrinsecamente complessi a famiglie e piccoli risparmiatori, superiamo il limite della decenza professionale. Il meccanismo era tecnicamente perfetto per la banca e devastante per il cliente: la cosiddetta “doppia indicizzazione”.
Il mutuo veniva erogato in euro, le rate venivano pagate in euro, ma il calcolo di ogni centesimo era legato a due variabili: il tasso Libor CHF e, soprattutto, il valore del Franco Svizzero rispetto all’Euro. In pratica, il cliente stava scommettendo sul mercato valutario senza nemmeno saperlo.
⚠️ Se il franco si apprezza (come è accaduto drammaticamente negli ultimi anni), il tuo debito esplode. È una scommessa unilaterale: la banca incassa interessi certi e si protegge dai rischi di cambio, mentre tu, ignaro mutuatario, diventi uno speculatore valutario a tua insaputa, rischiando di non finire mai di pagare la tua casa.
Il Tribunale di Napoli, con la sentenza del 16 gennaio 2026, ha messo un punto fermo a questa ingiustizia. Il Giudice ha stabilito che quelle clausole (artt. 4 e 7 del contratto) erano vessatorie perché prive di “trasparenza sostanziale”. Tradotto dal linguaggio giuridico: non basta che una clausola sia scritta in italiano corretto; deve permettere al consumatore medio di capire l’impatto economico reale e devastante che quella firma avrà sulla sua vita per i prossimi vent’anni.
↓ Scarica la sentenza completa
Perché questa sentenza è una “Rivelazione” per migliaia di italiani
Molti mutuatari sono ancora prigionieri del senso di colpa o della rassegnazione: “Ma io ho firmato, la banca ha ragione, avrei dovuto leggere meglio.” Sbagliato.
La banca è un professionista qualificato e tu sei un consumatore protetto dal Codice del Consumo. Il Giudice Lottini è stato chiarissimo: il cliente non è stato posto in condizione di valutare la convenienza del contratto rispetto alle altre offerte sul mercato, né di comprendere che il costo totale del mutuo sarebbe potuto lievitare a causa di oscillazioni valutarie imprevedibili.
La conseguenza è clamorosa: il Giudice ha letteralmente annullato il meccanismo del cambio. Risultato? I clienti devono restituire solo i 180.000 euro originali, ricalcolati al semplice Tasso Legale tempo per tempo vigente. Questo significa polverizzare oltre 57.000 euro di debito “fantasma” creato da una clausola ingannevole.
L’arma letale del TAEG e della polizza assicurativa
Ma c’è un altro dettaglio tecnico che emerge da questa sentenza e che potrebbe trasformare il tuo mutuo in un regalo inaspettato. Il CTU (il perito del giudice) ha scoperto che il TAEG effettivo era del 4,88%, sensibilmente superiore a quello dichiarato nel contratto.
Qui entriamo nel campo minato delle banche: i costi occulti. Se al momento della firma ti hanno obbligato (o anche solo “caldamente suggerito”) a sottoscrivere una polizza assicurativa, quel prezzo deve rientrare nel calcolo del TAEG. Se la banca ha “dimenticato” di inserirlo, il tasso reale che stai pagando è superiore a quello pattuito.
🚨 E se questo tasso reale supera le soglie di legge (il cosiddetto Tasso Soglia Usura), scatta la sanzione più dura prevista dal nostro ordinamento: l’Art. 1815 c.c. In questo caso, la clausola degli interessi è considerata nulla e il mutuo diventa gratuito. Non devi pagare un solo centesimo di interessi alla banca, ma restituire solo il capitale puro, rata dopo rata.
I 5 campanelli d’allarme: il tuo mutuo è una trappola?
Se hai un mutuo o un finanziamento stipulato tra il 2005 e il 2015, controlla subito se ritrovi uno di questi sintomi critici:
-
1L’ombra della valuta estera. Nel contratto compaiono diciture come “indicizzazione al franco svizzero”, “cambio valutario” o “Libor CHF”, anche se hai ricevuto ed utilizzi euro.
-
2Il debito che non scende. Paghi rate da anni, ma quando chiedi il conteggio estintivo scopri che il capitale residuo è uguale o addirittura superiore a quello che avevi chiesto all’inizio.
-
3Il Piano di Ammortamento “muto” o mancante. Ti hanno consegnato un piano che riporta solo la quota capitale complessiva, oppure — ed è ancora più grave ed illegittimo — il piano di ammortamento non ti è stato consegnato affatto. Senza questo documento, la banca può manipolare il calcolo degli interessi a suo piacimento.
-
4TAEG incoerente. Quello che paghi realmente, includendo spese e balzelli vari, è molto più alto del tasso “pubblicizzato” sul contratto.
-
5Polizze “Dimenticate” nel calcolo. Ti hanno addebitato polizze vita o incendio mai chiarite prima. Attenzione: se questo costo non è nel TAEG, potresti essere di fronte a un caso di usura contrattuale che azzera gli interessi ai sensi dell’Art. 1815 c.c.
Non farti schiacciare dalla burocrazia: Riprendi il controllo
Te lo dico da “Insider” che vive in trincea da oltre vent’anni: la banca conta sulla tua stanchezza. Sperano che tu pensi che sia “troppo complesso” sfidare un colosso finanziario. Ma sentenze come quella di Napoli dimostrano che Davide può ancora battere Golia se usa le pietre giuste.
Qui non stiamo parlando di teoria, ma di una vittoria reale che ha salvato una famiglia da un esborso ingiustificato di decine di migliaia di euro. Ogni mese che passi a pagare una rata gonfiata è un mese in cui regali i frutti del tuo lavoro a chi ha provato a ingannarti.
Il tempo è tuo nemico (la prescrizione non aspetta).
Richiedi oggi stesso la tua Diagnosi Informativa Gratuita
Metteremo i nostri esperti al lavoro sui tuoi numeri, smaschereremo i trucchi nascosti tra le righe e ti diremo esattamente quanto puoi recuperare o quanto puoi smettere di pagare. La tua banca sa perfettamente di aver commesso degli errori. Ora è arrivato il momento che lo sappia anche tu, con le prove in mano.
👉 Vai su ContestaLaBanca.comNessun costo anticipato · Nessun impegno



