
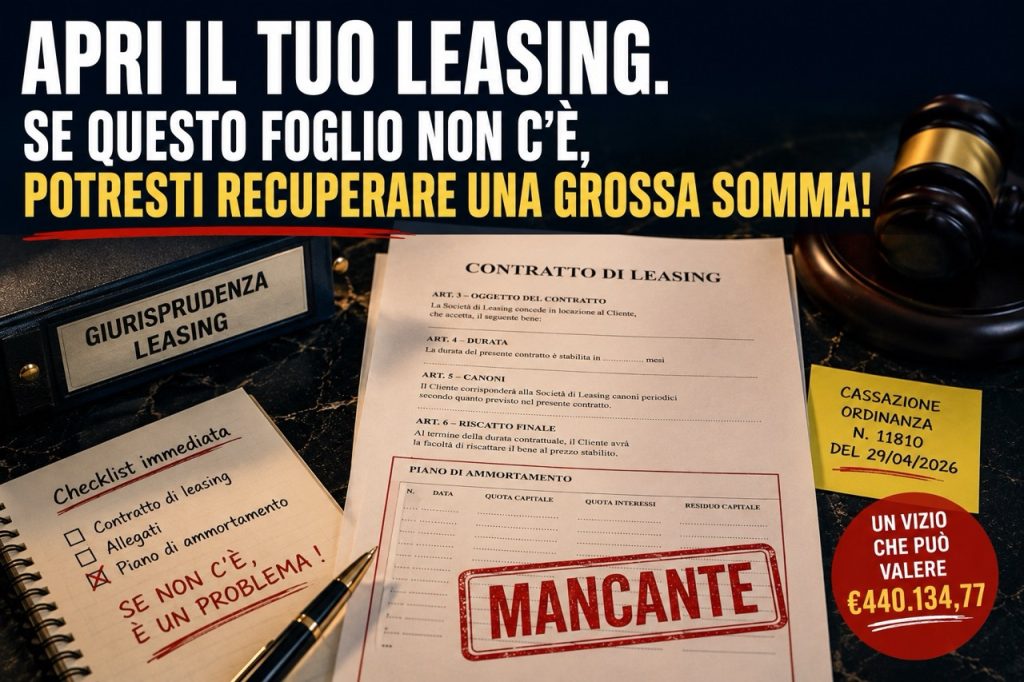
Cerca nel tuo contratto di leasing il piano di ammortamento. Se non lo trovi, fermati a leggere. La Corte di Cassazione, con l’Ordinanza n. 11810 del 29 aprile 2026, ha appena trasformato quel “foglio in meno” in una bomba giuridica capace di cassare anche i giudizi d’appello già vinti dalle società di leasing.
Apri il faldone del tuo leasing. Quello del capannone, quello dell’autocarro, quello del macchinario industriale, quello del lease back sull’immobile aziendale.
Cerca un foglio. Si chiama piano di ammortamento.
Cercalo nel corpo del contratto. Cercalo negli allegati. Cercalo nella scrittura integrativa che ti hanno fatto firmare due anni dopo. Cercalo, infine, nella lettera di conferma che la società di leasing ti ha inviato a stipula avvenuta.
Non c’è?
Ti dico io perché non c’è. Perché non l’hanno mai scritto.
Sai quante volte succede, in Italia, da almeno vent’anni a questa parte? Almeno una volta su due. Cioè: nella metà dei contratti di leasing finanziario stipulati nel Paese, le banche e le società di leasing — quei colossi che ti hanno “venduto i soldi” per fartene poi restituire il triplo — hanno semplicemente dimenticato di allegare il documento che certifica come sono fatti i conti.
Dimenticato. Ma certo.
Il Caso: €440.134,77 di Interessi Usurari
Un imprenditore lombardo — chiamiamolo Marco per tutela della sua privacy — il 29 gennaio 2008 firma un contratto di leasing immobiliare in lease back. Operazione che migliaia di imprese italiane hanno fatto in quegli anni: vendi alla società di leasing il tuo capannone, lei te lo riloca con canoni mensili, alla fine eserciti l’opzione e ricompri tutto.
Un anno e mezzo dopo, il 24 luglio 2009, gli fanno firmare anche una scrittura integrativa. Qualche aggiustamento. Marco firma.
Anni di rate. Anni di canoni. Anni di sentirsi dire dal funzionario, di volta in volta: “È tutto standard, è la procedura, sono gli interessi pattuiti.”
Solo che Marco, a un certo punto, fa controllare. E scopre due cose.
Una: nel contratto non è specificato il regime finanziario dell’interesse. Cioè, in italiano: non c’è scritto se gli interessi vengono calcolati con un regime semplice o composto. La differenza? Decine — a volte centinaia — di migliaia di euro sulla durata del leasing.
Due: il piano di ammortamento, semplicemente, non c’è. Mai allegato. Mai consegnato. Mai costruito. Quel pezzo di carta che ti fa vedere, riga dopo riga, quanto di ogni canone va a interesse e quanto a capitale — non esiste.
Marco fa due conti con un consulente serio. Risultato: €440.134,77, a titolo di interessi usurari e non dovuti.
Si rivolge al Tribunale di Milano. Il Tribunale di Milano (sentenza n. 2452/2021) — tieniti forte — gli risponde che la CTU contabile è “superflua” e gli rigetta la domanda. Marco va in appello. La Corte d’Appello di Milano (sentenza n. 3571/2022) conferma il rigetto, dichiara l’appello “carente di specificità”, e gli dà torto pure sulle spese.
Due gradi di giudizio. Due batoste.
E poi arriva la Cassazione.
La Risposta della Cassazione: Sette Motivi, Tutti Accolti
29 aprile 2026. Corte Suprema di Cassazione, Terza Sezione Civile. Presidente Luigi Alessandro Scarano. Relatrice la Dott.ssa Irene Ambrosi.
Ordinanza n. 11810/2026. Numero di pagine: nove. Numero di motivi accolti: tutti e sette.
Sentenza di appello milanese: CASSATA. Causa rinviata a una diversa sezione della Corte d’Appello di Milano. Spese del giudizio di legittimità a carico delle controparti.
Ma il punto vero — quello che cambia il panorama del contenzioso bancario italiano — è una frase. Una sola. Ascolta:
Traduco. Anzi, smonto, parola per parola.
“Rileva di per sé” significa: non serve discutere d’altro. Non serve l’usura, non serve il TAEG, non serve il regime di calcolo. Manca il piano? Vizio autonomo. Sufficiente.
“È assorbente” significa: tutti gli altri argomenti tecnici — capitalizzazione, anatocismo, opacità — vengono ASSORBITI da questo, cioè diventano superflui. Tu, banca, hai già perso.
Tradotto in italiano da bar: se nel tuo contratto di leasing il piano di ammortamento non è allegato, non serve dimostrare altro. Quel buco — solo quello — è già motivo sufficiente per far cassare le pronunce di merito a te sfavorevoli.
↓ Scarica l’ordinanza integrale
Cosa Significa “Piano di Ammortamento” (Senza Lessico da Avvocato)
Stop. Prima di andare avanti, fissiamo un concetto. Perché il piano di ammortamento è importante davvero.
Il piano di ammortamento è il foglio dei conti del tuo leasing. È quel documento — di solito una tabella — dove la società di leasing ti spiega, mese per mese, come si decompongono i tuoi canoni.
| Rata n° | Importo canone | Quota capitale | Quota interessi | Capitale residuo |
| 1 | € 3.197,70 | € 1.020,15 | € 2.177,55 | € 648.979,85 |
| 2 | € 3.197,70 | € 1.025,46 | € 2.172,24 | € 647.954,39 |
| … | … | … | … | … |
| 216 | € 3.197,70 | € 3.187,03 | € 10,67 | € 0,00 |
Senza questo documento — o senza una formula esplicita che permetta a chiunque di costruirlo — tu firmi qualcosa di letteralmente indeterminato: paghi 3.197,70 euro al mese per 18 anni, ma quanti di quei 3.197,70 sono interessi e quanti sono capitale? Non lo sai. Non puoi saperlo. Non è scritto.
🚨 Doppio vizio. Doppia nullità. Viola l’art. 1346 del Codice Civile (l’oggetto del contratto dev’essere determinato o almeno determinabile) e viola l’art. 117 comma 4 del TUB (le condizioni economiche devono essere indicate in modo trasparente).
Il Trucco del “Lo Ricaviamo a Ritroso”
“Stefano, ma quei dati c’erano. Numero rate, durata, importo canone, prezzo opzione finale. Da quelli un perito può sempre risalire al tasso.”
È esattamente quello che la Corte d’Appello di Milano ha detto. Ed è esattamente quello che la Cassazione ha bocciato.
Perché — e qui è dove la sentenza è chirurgica — il tasso che ricavi a ritroso da quei dati può corrispondere a infinite combinazioni di formula matematica. Capitalizzazione semplice? Capitalizzazione composta? Mensile? Annuale? Con quale convenzione di calcolo dei giorni? Con quale modalità di attualizzazione del prezzo di opzione finale?
Ognuna di queste scelte produce un tasso effettivo diverso. A volte molto diverso. E se il contratto non lo dice, la società di leasing può sempre dire “abbiamo applicato la formula X” — e tu sei lì, con il cerino in mano, a contestare un metodo di calcolo che non hai mai visto e mai approvato.
Un Esempio Reale (con i Numeri Veri di una Nostra Perizia)
Smettiamo per un attimo di parlare in punta di articoli. Niente più ipotesi di scuola. Ti racconto un caso vero, anonimizzato per tutela della privacy del cliente, ma con i numeri esatti di un elaborato giurimetrico che abbiamo costruito noi.
Un inciso, prima di continuare. La giurimetria è una disciplina di confine — matematica finanziaria, diritto, scienze attuariali — che in Italia ha un padre solo: il Dott. Gennaro Baccile. È il mio maestro e mentore da oltre vent’anni. Gli ho rubato il mestiere standogli accanto in centinaia di analisi peritali, e ancora oggi ogni dossier complesso passa dalle sue mani. Per chiarezza: il caso che ti racconto qui sotto è stato affidato a me personalmente — l’ho seguito io, dalla raccolta documenti fino alla quantificazione dei sovracosti — usando la metodologia che da lui ho imparato.
I protagonisti del caso: una ferramenta storica del Centro Italia, attività famigliare avviata decenni fa, e una delle principali società di leasing finanziario del mercato italiano. Anno della stipula: 23 maggio 2007. Oggetto: il locale commerciale dove la ferramenta ha sede.
| Voce | Valore dichiarato in contratto |
| Importo finanziato (netto IVA) | € 440.000,00 |
| Durata | 180 mesi (15 anni) |
| Primo corrispettivo (alla firma) | € 22.000,00 + IVA |
| 179 canoni mensili | € 2.849,20 + IVA |
| Prezzo opzione di riscatto finale | € 132.000,00 |
| TAN dichiarato | 5,104% |
| TAEG dichiarato | 5,238% |
| Piano di ammortamento allegato | NO |
Cliente storico. Pagamenti puntuali. Nessun contenzioso aperto.
Solo che, dopo quindici anni di rate, il titolare decide di farmi guardare il contratto. E i conti, leggendoli con la lente del giurimetrico, si tingono di rosso.
Quello che il contratto NON dice (ma applica lo stesso)
Riapro la matematica finanziaria. Prendo i parametri dichiarati, costruisco ex post il piano di ammortamento che la società di leasing non aveva mai allegato, e metto in fila ciò che trovo:
Hai letto bene. Sul contratto c’è scritto 5,238%. Il tasso effettivo che il cliente sta davvero pagando — una volta integrati gli effetti della capitalizzazione composta occulta e degli oneri non dichiarati — è 8,087%. Quasi tre punti percentuali di scarto.
Quanto vale, in euro, questa “opacità”?
Centoventiduemila euro di sovracosto. Su un finanziamento da quattrocentoquarantamila. Quasi il 28% in più rispetto a ciò che il cliente pensava di pagare.
E tutto questo perché? Perché la società di leasing non ha mai allegato il piano di ammortamento. Quel piano che, se ci fosse stato, avrebbe reso visibile — riga per riga, rata per rata — esattamente come stavano calcolando gli interessi.
La domanda corretta non è “quanto è alto il tasso?”. La domanda è: “il tasso è scritto in modo che chiunque, leggendolo, possa ricostruirlo univocamente?”. Se la risposta è no — e in metà dei leasing italiani è no — il contratto è opaco. Un contratto opaco, dopo l’Ordinanza 11810/2026, è un contratto tecnicamente contestabile.
“L’oggetto del contratto deve essere possibile, lecito, determinato o determinabile.”
“I contratti indicano il tasso d’interesse e ogni altro prezzo e condizione praticati… In caso di inosservanza si applicano: il tasso nominale minimo e quello massimo… dei buoni ordinari del tesoro annuali o di altri titoli similari…”
Tradotto: se nel contratto manca l’indicazione corretta, la sanzione è la sostituzione automatica del tasso pattuito con quello (irrisorio) dei BOT. Per un leasing immobiliare a 18 anni stipulato nel 2008, parliamo di una differenza di decine, centinaia di migliaia di euro.
I Numeri della Sentenza
Perché Riguarda TE — Anche Se il Tuo Leasing è Vecchio
Adesso il punto operativo. Perché la voce di Stefano non serve a celebrare le sentenze, ma a farti capire cosa puoi fare.
Nelle nostre analisi su 22.000 contenziosi bancari seguiti negli ultimi 25 anni, abbiamo verificato una cosa che non smette di sorprendermi: almeno un contratto di leasing su due, in Italia, è privo di un piano di ammortamento allegato in forma compiuta.
Questo significa che, se hai un leasing — o se ce l’hai avuto, e l’hai già chiuso, e magari hai esercitato l’opzione finale rilevando il bene — c’è una probabilità tecnica concreta che tu abbia pagato di più del dovuto. Spesso molto di più.
Ricorda: la Cassazione, con l’ordinanza 11810/2026, ha appena confermato che quel “foglio in meno” è motivo autonomo e assorbente. Un terreno tecnicamente più snello, su cui la giurisprudenza di legittimità si sta consolidando.
⏳ Attenzione alla prescrizione. L’azione di ripetizione dell’indebito — la richiesta di restituzione delle somme pagate di troppo — si prescrive in dieci anni. Ogni mese che passa è un mese in cui parte di quanto hai pagato esce dalla finestra del recuperabile. Il tempo, qui, è denaro. Letteralmente.
I 5 Campanelli d’Allarme sul Tuo Leasing
-
1Cerca il piano di ammortamento. Deve essere un documento allegato o richiamato nel contratto, con la decomposizione rata per rata tra quota capitale e quota interessi. Non c’è? Primo, grosso, campanello.
-
2Cerca l’indicazione del regime finanziario del calcolo degli interessi: semplice o composto? Capitalizzazione mensile, annuale, infrannuale? Se il contratto è muto, secondo campanello.
-
3Confronta il tasso indicato con quello effettivamente applicato. Lo ricavi confrontando i canoni mensili pagati con il capitale erogato e la durata. Se c’è discrasia di anche solo 0,2-0,3 punti, terzo campanello.
-
4Verifica se ti è stato consegnato il “foglio informativo” precontrattuale e se le condizioni economiche lì riportate coincidono con quelle del contratto firmato. Spesso le due cose non combaciano.
-
5Per i lease back: verifica che il prezzo di opzione finale sia stato esplicitamente pattuito e che la sua attualizzazione/capitalizzazione sia trasparente. Componenti di interesse nascoste nell’opzione finale = quinto campanello.
Anche un solo “sì” su questi cinque significa che il tuo leasing è potenzialmente aggredibile. Non è una promessa di vittoria — niente lo è in tribunale — ma è una probabilità seria, documentabile, e oggi più che mai sostenuta dalla giurisprudenza di legittimità.
Non Siamo Contro le Banche. Siamo Contro l’Opacità.
NON SIAMO contro le banche né contro le società di leasing. Crediamo nei rapporti impresa-banca improntati a trasparenza e correttezza. Crediamo nelle aziende che pagano il giusto per il credito che ricevono.
Il problema sono le clausole non scritte, gli allegati mai consegnati, i criteri di calcolo lasciati nel vago. Il problema è quella metà — abbondante — del mercato del leasing italiano che, per vent’anni, ha contato sul fatto che nessuno andasse a controllare se il piano c’era davvero.
La Corte di Cassazione, il 29 aprile 2026, ha appena spostato il faro. E ha detto: basta. Quel foglio o c’è, o il contratto si discute. Non ci sono vie di mezzo.
Hai un Leasing? Apri il Faldone. Poi Chiamaci.
Un nostro consulente del Sistema InsiderBancario® ti ascolta al telefono per 20 minuti. Verifica con te se il tuo contratto ha le caratteristiche oggi sanzionate dalla Cassazione e ti dice — dati alla mano — se hai una posizione aggredibile e quali sono le strategie possibili.
- Telefonata di 20 minuti — GRATUITA
- Consulente vero. Non un call center. Non un bot.
- Verifica preliminare del tuo leasing in chiamata
- Nessun impegno: scegli tu se proseguire dopo la call
- Se deciderai di approfondire con Diagnosi o Perizia, te lo diciamo prima con un preventivo chiaro
Oppure chiama il Numero Verde: 800 810 008



