
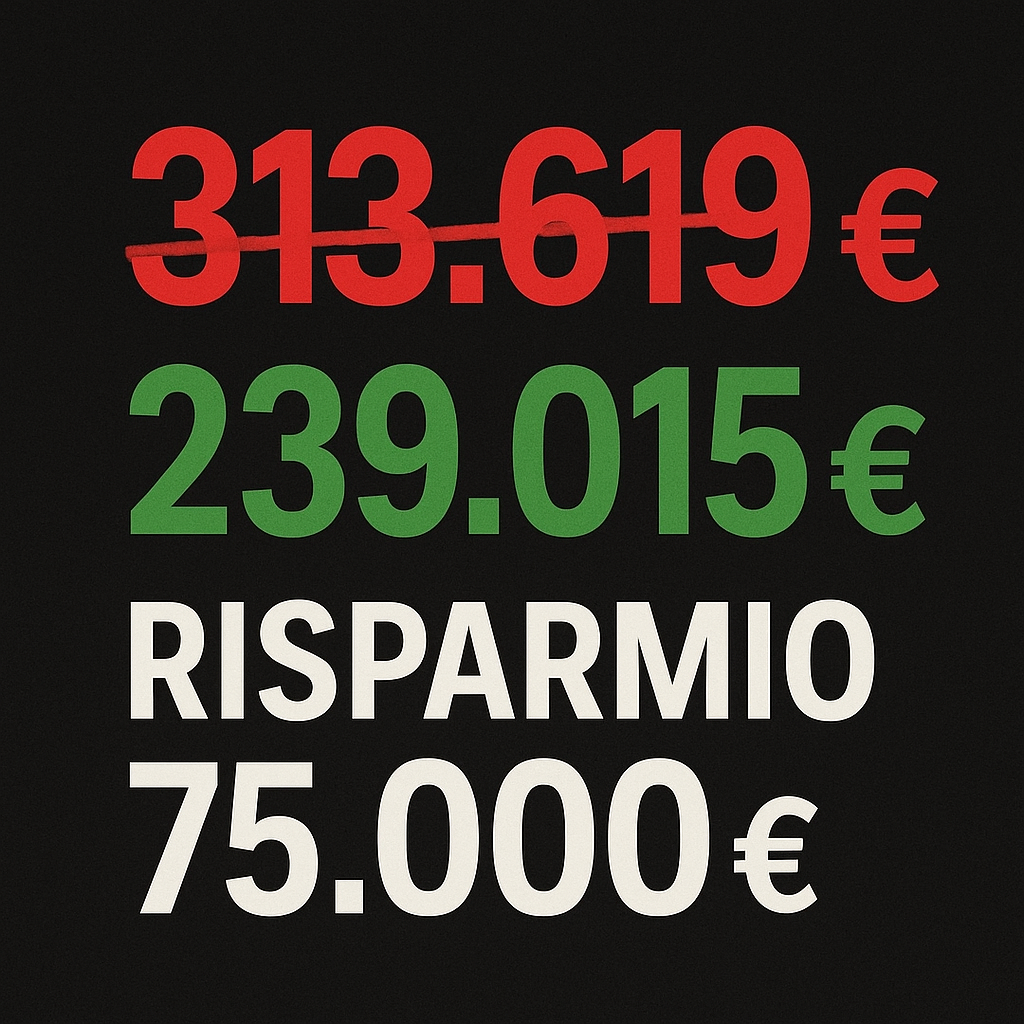
Una nuova, esplosiva sentenza del Tribunale di Ancona smaschera l’inganno della “capitalizzazione composta” non dichiarata, trasformando un debito di 313.619€ in 239.015€. Leggi subito e scopri se anche tu puoi ridurre drasticamente il tuo debito.
Se hai un mutuo, un finanziamento o un leasing, fermati un istante. Smetti di fare qualunque cosa tu stia facendo e concedimi cinque minuti che potrebbero valere decine di migliaia di euro per te, la tua famiglia o la tua azienda.
Quello che sto per rivelarti non è una teoria accademica. Non è un “sentito dire” da bar.
È la cronaca di una battaglia legale vinta, nero su bianco.
Una vittoria che crea un precedente devastante per le pratiche scorrette del sistema bancario e, soprattutto, un’opportunità GIGANTESCA e irripetibile per te.
Pensa al giorno in cui hai firmato quel contratto. A tutte quelle pagine fitte di clausole.
Pensi davvero che la banca ti abbia spiegato ogni singolo dettaglio?
O ti ha forse mostrato solo la punta dell’iceberg, nascondendo sotto la superficie un meccanismo progettato per far lievitare i suoi guadagni a tue spese?
La risposta, purtroppo, la conosci già.
C’è un “ingrediente segreto”, un trucco contabile che le banche usano da decenni per gonfiare le tue rate in modo silenzioso, metodico e invisibile. Un meccanismo che fa maturare interessi su altri interessi, in un circolo vizioso che prosciuga il tuo conto corrente.
Si chiama regime finanziario a capitalizzazione composta.
E l’aspetto più incredibile? Molto spesso, non è nemmeno dichiarato nel contratto.
Semplice vs Composto: L’Esempio Pratico che la Tua Banca Non Vuole Farti Vedere
Per farti capire la differenza devastante tra i due metodi, lascia che ti mostri dei numeri reali. Immagina di chiedere un mutuo da 250.000 €, da restituire in 20 anni con un Tasso Annuo Nominale (TAN) del 4,5%.
Cosa succede alla tua rata a seconda del regime finanziario che la banca applica di nascosto?
- Regime Semplice: Gli interessi vengono calcolati, rata dopo rata, SOLO sul capitale residuo che devi ancora restituire. È il metodo logico e trasparente. La tua rata sarebbe di 1.366,71 €.
- Regime Composto (quello usato dalle banche): Gli interessi maturati in ogni rata vengono aggiunti al capitale. Questo significa che dalla rata successiva, pagherai interessi anche sugli interessi già calcolati. È un effetto valanga. La tua rata diventa di 1.581,62 €.
Sembra una piccola differenza? NON LO È.
È una differenza di 214,91 € ogni singolo mese. Moltiplicalo per 240 rate (20 anni) e otterrai la cifra shock:
51.579,27 €
Oltre CINQUANTAMILA EURO di interessi in più che finiscono dritti nelle casse della banca, solo perché ha usato un metodo di calcolo più “furbo” e non te l’ha spiegato chiaramente.
Ecco l’inganno. Ecco i soldi che ti stanno sfilando dal portafoglio senza che tu te ne accorga.
La Sentenza che Scuote il Sistema: Tribunale di Ancona, n. 1312/2025
Il 21 Luglio 2025, un giudice del Tribunale di Ancona ha messo nero su bianco, con una chiarezza disarmante, quello che noi di Insider Servizi® sosteniamo da anni.
Analizzando un contratto di finanziamento a tasso variabile, il giudice ha dichiarato NULLA la clausola che stabiliva gli interessi. Non “rivedibile”. Non “modificabile”. NULLA.
Perché?
La motivazione è semplice e potente: il contratto non specificava il regime finanziario utilizzato (semplice o composto) e non indicava il Tasso Annuo Effettivo (TAE), l’unico, vero indicatore del costo reale del denaro quando ci sono pagamenti infrannuali.
Secondo l’Art. 117 del Testo Unico Bancario – la Bibbia della trasparenza bancaria – ogni prezzo e ogni condizione devono essere messi per iscritto.
L’omissione di un elemento che altera il costo totale del finanziamento è una violazione diretta e palese di questa norma. È un atto che rende l’accordo nullo.
Le conseguenze per la banca, in questo caso, sono state catastrofiche. Per il cliente, una liberazione.
Il giudice ha ordinato di ricalcolare l’intero piano di ammortamento non più al tasso pattuito, ma al tasso sostitutivo previsto dalla legge (i tassi BOT del periodo). Un tasso ridicolmente più basso.
Guarda tu stesso il risultato:
- Debito preteso dalla banca: 313.619,88 €
- Debito ricalcolato dal Tribunale: 239.015,48 €
Un taglio netto di oltre 74.600 € dal debito del cliente! Soldi che sarebbero finiti nelle casse della banca e che invece sono rimasti dove dovevano stare.
Questa sentenza, inoltre, non si è fermata qui.
Ha anche ribadito l’illegittimità del divieto di anatocismo e delle commissioni di massimo scoperto applicate in modo scorretto sui conti correnti.
Questo per dirti che le anomalie sono spesso multiple e, sommate, possono rappresentare un vero e proprio tesoro che la banca ti deve restituire.
La Legge è Chiara: la Mancanza di Trasparenza si Paga Cara
Cosa ha sottolineato il Giudice con una forza senza precedenti?
Che in un contratto di mutuo a tasso variabile, se manca un piano di ammortamento chiaro (o se indica solo la quota capitale), e soprattutto se manca l’indicazione del TAE, l’intero contratto è da considerarsi non trasparente.
La sanzione? Non è una multa. È molto peggio per la banca. Tutto il mutuo deve essere ricalcolato al tasso BOT con regime finanziario semplice.
Tornando all’esempio di prima del mutuo da 250.000€, una sanzione del genere si tradurrebbe in un beneficio per il cliente di oltre 86.000 euro! Questo è il potere che hai in mano.
La Nostra Battaglia: Correttezza, Non Guerra
Voglio essere brutalmente onesto con te: ottenere questi risultati non è né facile, né scontato. Richiede competenza, tenacia e una conoscenza profonda delle normative e delle strategie processuali.
Ma questa sentenza ci dà una fiducia enorme. Rafforza quello in cui crediamo e quello per cui combattiamo da oltre 25 anni, al fianco di imprenditori e famiglie per scovare abusi, anomalie e clausole vessatorie nei contratti bancari.
Voglio anche chiarire un punto fondamentale: noi non siamo “contro le banche”. Siamo per la correttezza e la trasparenza.
Riconosciamo l’importanza cruciale che le banche hanno come veicolo per l’accesso al credito, un motore indispensabile per l’economia.
Dall’altra parte, però, condanniamo fermamente i comportamenti vessatori e la ricerca di guadagni spropositati, nascosti in clausole scritte in piccolo.
Oggi, proprio quelle clausole rappresentano per te una straordinaria opportunità di essere verificate per ridurre, magari in maniera considerevole, la quota di interessi che stai riconoscendo alla banca.
Hai un Contratto Simile? Allora Potresti Essere Seduto su una Montagna di Denaro
Ora la domanda da un milione di euro: quanti contratti di mutuo, leasing o finanziamento come questo sono in circolazione in Italia?
Migliaia. Decine di migliaia. Forse anche il tuo.
Ogni singola rata che hai pagato potrebbe contenere una quota di interessi illegittimi. Denaro che hai versato faticosamente alla banca e che invece doveva rimanere nelle tue tasche. O investito nella crescita della tua azienda.
Le banche tremano al pensiero che questa notizia si diffonda. Sperano che tu cestini questa pagina, che tu la ignori, che tu continui a pagare in silenzio.
Ma ora tu sai. E la conoscenza è potere.
Non Aspettare un Secondo di Più. L’Immobilismo è il Tuo Peggior Nemico.
Non lasciare che la banca continui a prosciugare il tuo patrimonio con l’inganno.
Noi di Insider Servizi® abbiamo gli strumenti, le competenze e la determinazione per analizzare il tuo contratto, scovare ogni singola anomalia e combattere per farti ottenere giustizia.
Il tempo è un fattore critico. La prescrizione è sempre in agguato. Ogni giorno che passa è un’opportunità persa.
Vai subito su www.contestalabanca.com e richiedi la tua consulenza informativa gratuita.
Un nostro specialista analizzerà la tua situazione e ti dirà, con la massima trasparenza, se anche tu, come l’imprenditore di Ancona, hai la possibilità concreta di ridurre il tuo debito e recuperare il maltolto.
Non hai assolutamente nulla da perdere. È gratuita, è informativa e senza impegno. Ma potresti avere tutto da guadagnare.
La decisione, ora, è solo tua.
SÌ, VOGLIO LA MIA CONSULENZA INFORMATIVA GRATUITA! CLICCO QUI ORA!
Il Tuo Consulente di Battaglia,
Stefano Cesare Palazzi



