
Non credevano fosse possibile.
Dicevano che i calcoli erano corretti.
Invece, il Tribunale di Massa ha appena stracciato il contratto della Banca, trasformando un prestito oneroso in un “Mutuo Gratuito”.
Ecco perché questa decisione del 17 Novembre 2025 cambia tutto per le tue tasche.
Se hai un mutuo, un leasing o un prestito personale attivo (o che hai estinto da poco), quello che sto per dirti potrebbe farti saltare sulla sedia.
Spesso mi sento dire: “Stefano, ma la mia è una banca seria, non farebbero mai certe cose” oppure “Ho firmato io quel contratto, ormai è andata così”.
Balle.
Ti hanno addestrato a pensare che il Banco vince sempre.
Ti hanno abituato a subire, a pagare la rata “alla francese” stando zitto, mentre l’ansia di fine mese ti mangia vivo.
Quella stessa ansia che ti costringe a saltare la cena con la famiglia, a rinunciare agli investimenti per la tua azienda o a vedere il tuo patrimonio immobiliare lentamente divorato dagli interessi.
Ti senti in trappola?
È esattamente quello che vogliono.
Ma il tuo senso di impotenza è stato finanziato con i tuoi stessi soldi.
La buona notizia è che questa sensazione può finire, ed è la legge stessa a darti l’arma.
Oggi ho le prove – nero su bianco – che il Re è nudo.
Ho tra le mani una sentenza recentissima, emessa appena pochi giorni fa, il 17 Novembre 2025, dal Tribunale di Massa.
Non è una teoria.
È un ordine di un Giudice.
E la cifra scritta in fondo alla pagina è musica per le mie orecchie e dovrebbe esserlo anche per le tue: € 18.061,73.
Questo è quanto la Banca deve restituire a una cliente, oltre ad averle azzerato ogni interesse futuro.
Una batosta legale e finanziaria che crea un precedente irrefutabile per migliaia di italiani, dimostrando che l’istituto di credito è fallibile, condannabile e costretto a restituire il maltolto.
Hai capito bene.
Zero interessi.
Mutuo gratuito.
Il contratto è diventato una semplice restituzione del capitale.
Ma facciamo un passo indietro, perché devi capire come è successo, per poter fare lo stesso.
La Trappola del “Piano alla Francese” e l’Usura Nascosta
La storia è quella classica.
Un imprenditore o un privato (in questo caso una signora) chiede un prestito.
La banca eroga circa 41.000 euro.
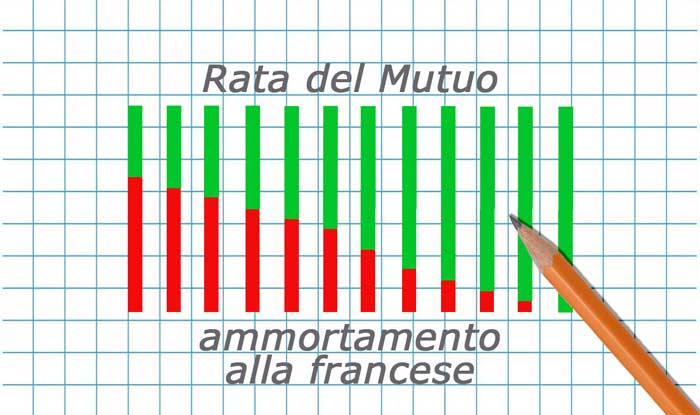
Tutto sembra regolare: Tasso fisso, rata costante.
Un’illusione di stabilità finanziaria che in realtà nasconde il vero costo del denaro.
Ti mostrano un foglio con la rata fissa, ma non ti spiegano la matematica segreta che la sostiene.
Il veleno, però, è nella coda. O meglio, nella formula matematica.
Il Tribunale di Massa ha scoperchiato il vaso di Pandora che noi di Insider Servizi denunciamo da anni: il sistema di ammortamento “alla francese” nascondeva un costo occulto.
Questo costo è la vera e propria tassa sulla tua ignoranza finanziaria, un onere implicito dovuto al metodo di calcolo degli interessi che si auto-capitalizzano rata dopo rata, aumentando il tuo debito in modo silenzioso e invisibile.
In parole povere? Anatocismo.
La banca ti stava facendo pagare interessi sugli interessi, senza dirtelo.
Questo “trucco” tecnico, noto agli addetti ai lavori ma sconosciuto al 99% dei clienti, ha fatto schizzare il costo reale del prestito (TAEG) ben oltre quello dichiarato, fino a superare la Soglia di Usura.
E non parlo di centesimi.
Parlo di migliaia di euro che ti vengono sottratti con la complicità del gergo bancario.
Questo è un inganno matematico che ha un nome e cognome: Usura.
Non solo per il tasso iniziale, ma per il tasso che emerge quando i costi nascosti vengono sommati a quelli palesi.
Semplice vs. Composto: La Macchina del Fumo che Moltiplica il Tuo Debito
Perché la rata del tuo mutuo è più alta del dovuto?
Perché la banca usa un sistema che noi chiamiamo la “Macchina del Fumo”. Non si tratta di pagare interessi sul debito che hai, ma sul debito gonfiato.
Questo meccanismo perverso è il motivo per cui, dopo anni di pagamenti, il tuo capitale residuo sembra non scendere mai.
È una spirale finanziaria pensata per massimizzare il profitto della banca, non la tua serenità.
Ogni rata pagata, invece di liberarti interamente dal debito, alimenta in parte l’interesse composto che ti incatena.
Vuoi vederla in azione?
Ti mostro come un mutuo da € 300.000 a 20 anni con un TAN del 4,0% si trasforma in un salasso ingiustificato:
| Metodo di Calcolo | Base Interessi | Rata Mensile (circa) | Conseguenza per Te |
| Regime Semplice (Trasparente) | SOLO sul Capitale Residuo Reale. | € 1.690,00 | L’importo che dovresti pagare per legge. |
| Regime Composto (La Trappola) | Sul Capitale + Interessi già maturati. | € 1.818,82 | La rata che la banca ti fa pagare. |
Quella differenza di quasi € 129,00 al mese non è un errore contabile.
È un extra che stai versando per finanziare un meccanismo matematico che ti tiene in scacco.
È un costo che si auto-genera, come un parassita che si nutre del tuo patrimonio, mese dopo mese, per 240 volte.
Moltiplica quei € 129,00 per i 240 mesi del mutuo, e ottieni la mazzata: Oltre € 30.900,00.
Trentamila Euro in più che la banca non avrebbe mai dovuto vedere, ma che ha incassato grazie al “costo occulto” derivante dalla capitalizzazione composta.
Stiamo parlando di una somma che potrebbe essere utilizzata per comprare un’auto nuova, saldare altri debiti o finanziare un intero anno di spese universitarie per tuo figlio.
È l’equivalente di 18 mesi di stipendio di un impiegato medio, rubati dalla complessità di una formula.
Quando questo costo nascosto spinge il Tasso Effettivo Globale (TEG), che include ogni spesa e onere come le assicurazioni, oltre la soglia massima consentita dalla legge, non parliamo più solo di truffa, ma di USURA.
Questo è il momento in cui la banca non ha solo sbagliato: ha commesso un illecito civile.
E qui entra in gioco l’arma legale che noi Insider amiamo di più: l’Art. 1815 c.c.
La Sentenza che fa tremare i banchieri: I due Volti dell’Usura accertati dal Giudice
La banca, ovviamente, ha provato a difendersi con ogni strumento: si è appellata alle “Istruzioni di Banca d’Italia”, ha detto che i costi assicurativi non andavano inclusi, ha minimizzato il fenomeno dell’anatocismo occulto.
Hanno cercato di coprire le loro responsabilità con montagne di carte e cavilli legali, sperando che il Giudice non avesse gli strumenti per capire la matematica finanziaria e la vera natura usuraia del contratto.
Ma il Giudice di Massa, supportato da una Consulenza Tecnica d’Ufficio (CTU) che ha fatto i conti giusti, non ci è cascato.
Il Consulente Tecnico d’Ufficio ha accertato l’Usura analizzando DUE scenari che portavano inevitabilmente alla condanna della banca:
1. L’Usura per “Costo Occulto” (22,03%)
Il CTU ha calcolato che il solo onere implicito dovuto all’uso del regime di capitalizzazione composta (l’anatocismo occulto) ammontava a € 8.262,67.
Aggiungendo questo costo “fantasma” al tasso di interesse già pattuito, il Tasso Effettivo Globale (TEG) balzava al 22,03956%. Questo valore superava nettamente la Soglia di Usura (TSU) del 18,9125% prevista per quel periodo.
Il verdetto in questo scenario: Usura accertata.
Non è bastato rispettare i calcoli di Banca d’Italia; il costo occulto ha fatto saltare il banco.
2. L’Usura da “Worst Case” (393,07%)
Qui si entra nel territorio del cinismo puro. Il CTU ha simulato cosa sarebbe successo se il cliente avesse estinto il prestito anticipatamente alla prima rata (il cosiddetto “worst case”). I
ncludendo in questo scenario la Commissione di Estinzione Anticipata (CEA), il TEG (il costo effettivo per il cliente) è schizzato a un irreale 393,078%.
Perché è importante? Perché il Tribunale di Massa ha aderito al “principio di onnicomprensività”: tutti i costi promessi al momento della stipula, inclusa la CEA, devono essere conteggiati nel calcolo del tasso d’usura.
Se anche solo in un’ipotesi remota il contratto prevedeva un costo così alto da far superare l’Usura, quel contratto è illegale fin dalla firma (Usura Genetica).
In virtù delle risultanze peritali in entrambi gli scenari, il Tribunale non ha avuto dubbi. Quando il costo nascosto di questo meccanismo, aggiunto al TAEG originario, porta il finanziamento in USURA, scatta la sanzione più dura.
Leggendo il dispositivo della sentenza n. 679/2025, il Tribunale è stato spietato:
- Ha confermato che c’era Usura Genetica (il tasso era illegale fin dalla firma, quindi il vizio è insanabile). Il contratto è nato malato.
- Ha dichiarato la nullità della clausola interessi in base all’art. 1815 del Codice Civile.
- Ha condannato la banca a restituire tutto ciò che la cliente aveva pagato in più rispetto al capitale puro. Questo include, e fate bene attenzione, anche tutti i premi assicurativi e le spese di istruttoria che avevano concorso a far sforare il tasso, per un totale di € 4.460,40 di costi accessori illegalmente percepiti.
Il punto 2 è fondamentale. Recita testualmente l’Art. 1815, comma 2, del Codice Civile:
“Se sono convenuti interessi usurari, la clausola è nulla e non sono dovuti interessi.”
L’implicazione di questa nullità è totale: non solo gli interessi usurari non sono dovuti, ma nessun interesse è dovuto. Nemmeno quelli che sembravano legali.
Il mutuo si trasforma retroattivamente in un “Mutuo Gratuito”.
La banca ha diritto solo alla restituzione del capitale erogato. Niente di più. È la sanzione più feroce che lo Stato possa applicare per punire l’usura.
Il Risultato Pratico? Ripetizione dell’Indebito in Cassa e Chiusura del Debito.
La cliente aveva versato rate per un totale di oltre 55.000 euro, coprendo in parte capitale, in parte interessi. Il capitale erogato era di € 41.882,40.
Il calcolo del Giudice è cristallino:
- Totale versato dalla cliente: € 55.483,73
- Capitale dovuto (a tasso zero): € 41.882,40
- Credito a favore della cliente (Repetizione dell’indebito): € 13.601,33 (differenza tra versato e dovuto)
- Più la restituzione degli oneri usurari (assicurazioni/spese istruttoria): € 4.460,40
Soldi che tornano indietro nelle tasche della cliente: Oltre 18.000 Euro (esattamente € 18.061,73), con aggiunta di rivalutazione monetaria e interessi legali dal momento dei singoli pagamenti sino al saldo effettivo.
Parliamo di liquidità fresca che torna immediatamente disponibile, senza dover aspettare la fine del finanziamento.
Immagina per un secondo cosa significherebbe per te, oggi.
Avere indietro 18.000, 30.000 o 50.000 euro che la banca ti ha tolto illegittimamente.
Cancellare per sempre la quota interessi dalle tue rate future.
Pensa a cosa faresti con quella liquidità extra, alla tranquillità di non dover più lavorare solo per pagare l’interesse composto e l’usura nascosta, ritrovando la vera serenità finanziaria che meriti.
Significa respiro.
Significa giustizia.
Significa smettere di essere schiavi di un debito “truccato”.
Tu sei nella stessa situazione? (Molto probabilmente sì)
Questa sentenza del Tribunale di Massa non è un caso isolato, è un precedente pesantissimo.
È un faro di speranza che illumina le tue possibilità di recupero.
Riguarda un normale prestito personale, ma il principio vale per mutui casa, finanziamenti aziendali, leasing, affidamenti in conto corrente e qualsiasi altro contratto che utilizzi il calcolo alla francese e includa costi occulti o non dichiarati.
È il metodo di calcolo ad essere fallato, non il prodotto in sé.
Se il tuo contratto bancario prevede un piano di ammortamento alla francese (e il 90% lo prevede), potresti essere seduto su una miniera d’oro senza saperlo, mentre continui a pagare una rata gonfiata dall’usura.
Questa sentenza di Massa è la conferma definitiva di un trend che ci vede VINCERE in tribunale, settimana dopo settimana.
Non lasciare che questi soldi restino nelle loro casseforti.
Sono tuoi.
Te li sei sudati lavorando, non regalarli a chi ha violato la legge.
Ecco cosa devi fare ADESSO: Il Tempo Scade
Non correre dall’avvocato sotto casa che fa divorzi e incidenti stradali.
Questa è materia chirurgica.
Ti serve una pre-analisi che ti dica, numeri alla mano, se il tuo contratto è “infetto” come quello di Massa.
ATTENZIONE ALLA PRESCRIZIONE: Il tuo diritto al rimborso ha una scadenza.
Per i contratti estinti, il tempo stringe.
Ogni giorno che passa, l’opportunità di recuperare migliaia di euro si avvicina alla data limite in cui non potrai più fare nulla.
Agire ora non è un lusso, è una necessità difensiva del tuo patrimonio.
Noi di Insider Servizi facciamo esattamente questo.
Analizziamo i tuoi contratti e ti diciamo se ci sono gli estremi per andare a riprenderti i tuoi soldi, come ha fatto la protagonista di questa sentenza.
La nostra specializzazione è la tua garanzia di non perdere tempo e, soprattutto, di non perdere la causa. Siamo i chirurghi che usano le sentenze come bisturi.
Non aspettare che il reato vada in prescrizione. Agisci ora.
Vuoi la Prova Definitiva?
Scarica qui l’estratto della sentenza n. 679/2025 del Tribunale di Massa.
Leggi con i tuoi occhi le motivazioni del Giudice e la condanna alla restituzione di € 18.061,73.
[CLICCA QUI PER SCARICARE GRATUITAMENTE LA SENTENZA COMPLETA]
Alla tua libertà finanziaria,
Stefano Cesare Palazzi



