
Ho appena posato sulla mia scrivania i risultati di una Diagnosi Giurimetrica appena conclusa dal mio ufficio tecnico. E voglio essere chiaro fin da subito, sgombrando il campo da ogni dubbio: questo non è un esercizio teorico da manuale universitario, né una simulazione accademica.
Questo è un caso reale.
È la storia vera, fatta di firme, timbri e sudore, di un mutuo stipulato nel maggio del 2019 da una famiglia italiana (li chiameremo Villa M. e Emmi F. per tutelare la loro privacy, ma il contratto che hanno firmato è verissimo e tangibile), con un noto istituto di credito nazionale, uno di quelli con le filiali scintillanti in ogni piazza d’Italia.
Quando sono entrati nel mio ufficio, portavano con sé non solo un faldone di carte, ma il peso di un dubbio che li tormentava da mesi: “Paghiamo regolarmente, eppure il debito sembra non scendere mai come dovrebbe. C’è qualcosa che non va o siamo noi che non capiamo la finanza?”
Il verdetto insindacabile della nostra analisi tecnica? Illegittimo.
Te lo dico da anni e non mi stancherò mai di ripeterlo, anche a costo di sembrare scomodo: la banca non è tua amica. Non è il tuo consulente di fiducia. È un’azienda, una S.p.A. che vende un prodotto specifico: il denaro. Il suo obiettivo statutario è fare profitto, non tutelare i tuoi risparmi. E come ho appena dimostrato in questa perizia reale, a volte il “prezzo” che ti vendono non corrisponde affatto a quello che finisci per pagare.
Oggi voglio portarti dentro la “sala macchine” del mio ufficio per mostrarti, carte alla mano e senza peli sulla lingua, come un vizio matematico occulto, invisibile a occhio nudo, sta erodendo i risparmi di migliaia di italiani, trasferendo ricchezza dalle tue tasche ai bilanci bancari.
Il Grande Inganno del “Piano alla Francese” e la Trappola del Tasso Variabile
Quasi tutti i mutui in Italia (siamo vicini al 90% del totale) utilizzano il sistema di ammortamento “alla francese”. Spesso, in fase di vendita, il funzionario di banca ti racconta la favola della stabilità: “Con questo metodo paghi prima gli interessi e poi il capitale, è il sistema standard, lo fanno tutti.”
Ti dicono che la rata costante ti aiuta a pianificare. Ma non ti spiegano il prezzo occulto di questa “comodità”.
Nel sistema alla francese, le prime rate sono composte quasi interamente da interessi. Stai praticamente pagando un “affitto” sul denaro, senza intaccare il debito reale.
⚠️ La tanto decantata “rata sostenibile” in un mutuo a tasso variabile puro è spesso un’illusione ottica. La matematica finanziaria non mente: o la rata è davvero bloccata (e allora, al variare dei tassi, deve cambiare la durata del mutuo), oppure, come in questo caso con durata rigidamente fissata a 30 anni, se i tassi salgono la rata aumenta inevitabilmente.
Cosa succede quando i tassi salgono in un piano alla francese? La quota interessi della tua rata esplode, mangiandosi lo spazio dedicato alla restituzione del capitale. Ti ritrovi a sborsare cifre molto più alte, ma il tuo debito residuo scende con una lentezza esasperante.
Ma il vero scandalo non è l’aumento della rata, che è un rischio intrinseco del variabile. Lo scandalo è come viene calcolata quella rata e cosa si nasconde dietro quella formula algoritmica.
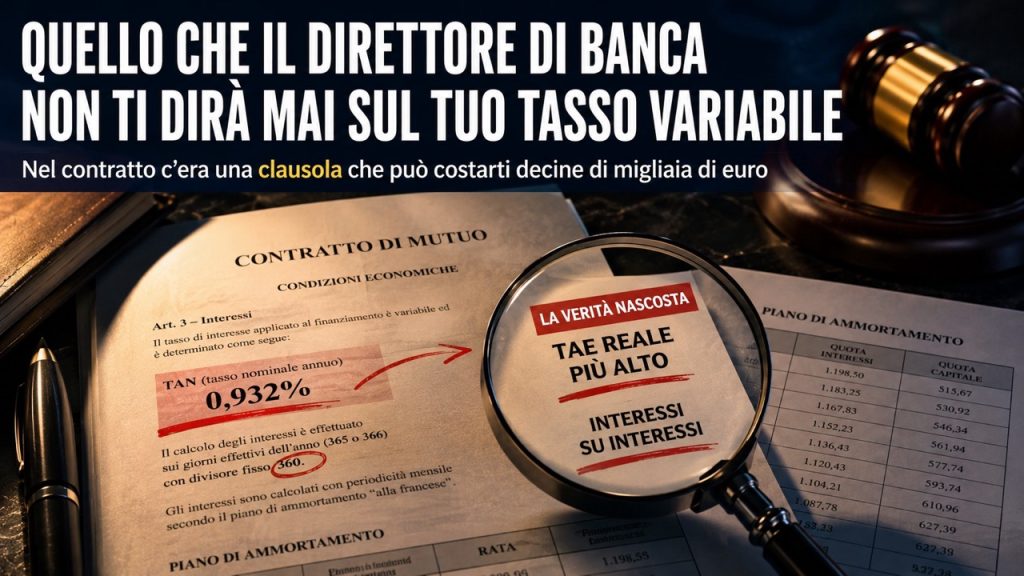
Dalla nostra Diagnosi Giurimetrica è emerso un dato sconcertante, ma purtroppo comunissimo, un vizio che infetta la stragrande maggioranza dei contratti che analizzo. Il documento dichiara un Tasso Nominale Annuo (TAN) dello 0,932%. Sembra un tasso vantaggioso, quasi irrisorio, vero? È l’esca perfetta per farti firmare.
Il problema è che la banca utilizza una formula di calcolo per determinare la rata che genera interessi su interessi (il fenomeno tecnicamente chiamato anatocismo, o capitalizzazione composta). In parole povere: il tasso che firmi è uno (il prezzo sullo scaffale), ma il tasso che paghi davvero (il TAE — Tasso Annuo Effettivo) è matematicamente superiore a quello scritto nero su bianco. La banca non lo ha scritto nel contratto. Non te lo ha spiegato. E non c’era un piano di ammortamento allegato all’atto notarile che lo dimostrasse.
Qui non stiamo parlando di opinioni o di interpretazioni soggettive. Stiamo parlando di Codice Civile e di Testo Unico Bancario. La legge su questo è chiara e spietata (Art. 117 TUB): se il prezzo non è determinato o determinabile in modo inequivocabile, il contratto ha un vizio di forma e sostanza. E quel vizio vale soldi. I tuoi soldi.
La Prova Schiacciante: L’Esempio dei 100.000 Euro
Voglio essere estremamente pratico perché so che la matematica finanziaria può sembrare arabo. Lascia perdere per un attimo i 300.000 euro del mutuo del mio cliente e facciamo un esempio semplice, su un prestito teorico di 100.000 euro al tasso del 12%, da restituire in un anno.
Scenario A: Quello che la logica (e la legge) suggerirebbe — Regime Semplice
Se calcoliamo gli interessi in modo trasparente, onesto e senza “trucchi composti”, paghi gli interessi solo sul capitale che ti hanno prestato, punto e basta. Gli interessi non generano altri interessi. È il calcolo lineare, quello che fa qualsiasi persona di buon senso.
Scenario B: Quello che fa la Banca — Regime Composto (Alla Francese)
Utilizzando la formula che abbiamo trovato nel contratto analizzato, la banca calcola gli interessi in modo che si accumulino su se stessi mensilmente. Ogni mese, una piccola quota di interesse diventa capitale e genera nuovo interesse il mese successivo. È come un rubinetto che perde: goccia dopo goccia, riempie il secchio.
| Scenario | Interessi totali | Tasso effettivo | Differenza |
|---|---|---|---|
| A — Regime semplice (trasparente) | € 8.975,34 | 12,00% | — |
| B — Regime composto (quello della banca) | € 9.087,38 | 12,15% | + € 112,04 |
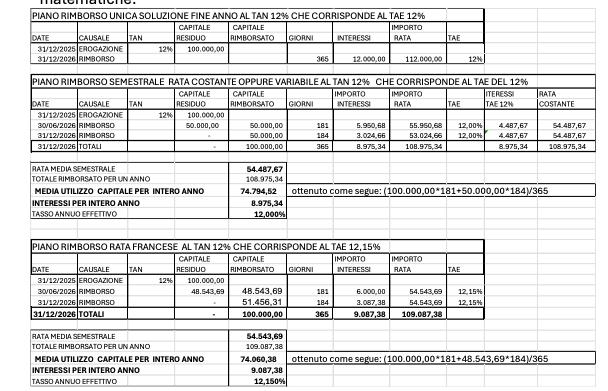 Le tre tabelle di calcolo dalla nostra Diagnosi Giurimetrica: piano unica soluzione, piano semestrale e piano francese. Nota come il TAE nel piano francese sale a 12,15% rispetto al TAN dichiarato del 12%.
Ora ti sentirò dire: “Stefano, ma stiamo parlando di circa 112 euro di differenza! Vale la pena fare tutto questo casino per cento euro?”
La risposta è un SÌ clamoroso. E ti spiego perché.
Perché questo calcolo è fatto su un solo anno e su 100.000 euro. È una miniatura del problema. Ora, fai lo sforzo di immaginare questa differenza moltiplicata per una durata di 20 o 30 anni, per un importo di 300.000 o 500.000 euro, con un tasso variabile che sale al 4% o al 5%. Il divario tra interesse semplice e composto si allarga ulteriormente. Più paghi, più ti “fregano”.
Quella piccola “cresta” matematica, che all’inizio sembra innocua, diventa una voragine. Diventa decine di migliaia di euro regalati alla banca senza alcun motivo legittimo. Diventa un’auto nuova che non hai comprato. Diventa la ristrutturazione che hai rimandato. Diventa il fondo per l’università dei tuoi figli che non hai potuto accantonare. Stiamo parlando di vita reale, non di numeri su un foglio excel.
L’Alchimia del Divisore 360: Un Altro Trucco Invisibile
Come se non bastasse l’anatocismo, nel contratto analizzato abbiamo trovato un altro classico “trucco da baro”, un tecnicismo che le banche adorano perché quasi nessuno lo nota: il gioco del divisore 360/365.
Il contratto prevede che gli interessi siano calcolati sui giorni effettivi dell’anno civile (365 giorni, o 366 se bisestile), ma poi, al momento di calcolare il tasso giornaliero, dividono per 360 (il cosiddetto anno commerciale). La scusa storica? “Semplificare i calcoli quando non c’erano i computer”. Ma oggi, nell’era degli algoritmi, è solo un modo per grattare via soldi.
⚠️ L’effetto è diabolico: la banca ti fa pagare 5 giorni di interessi in più ogni anno (6 nei bisestili) che non esistono nel denominatore. Moltiplica 5 giorni per 30 anni di mutuo. Sono 150 giorni. La banca ti sta facendo pagare 5 mesi di interessi gratis, su un capitale che magari non hai nemmeno goduto.
È come se andassi dal benzinaio e lui ti facesse pagare 1 litro di benzina, ma te ne erogasse solo 0,98 litri. Ti accorgeresti subito della frode alla pompa, ma sul conto corrente passa inosservata.
Questo artificio gonfia ulteriormente il tasso reale rispetto a quello promesso. E la legge dice che se il tasso reale (TAE) è diverso da quello nominale (TAN) e questo non è esplicitato, il costo è indeterminato.
I 3 Campanelli d’Allarme nel tuo Mutuo: Fai la Tua Diagnosi
Come fai a sapere se il tuo contratto è “infetto” da questi vizi? Non serve una laurea in economia, basta guardare le carte con occhio critico e sapere dove cercare. Ecco cosa ho trovato in questa diagnosi (e cosa devi cercare urgentemente nel tuo cassetto):
-
1Il Divisore 360/365. Prendi il contratto e vai alla sezione “Interessi” o “Ammortamento” (solitamente art. 3 o 4). C’è scritto che gli interessi sono calcolati sui giorni effettivi (365) ma con divisore fisso 360? Se sì, stai pagando un tasso maggiorato senza saperlo. Significa che la banca sta usando due pesi e due misure a tuo svantaggio.
-
2Mancanza del Piano di Ammortamento. Ricordi il giorno della firma dal notaio? C’era allegato al contratto il foglio con la lista analitica di tutte le rate divise per capitale e interessi? Attenzione: non parlo del piano che la banca ti manda a casa dopo l’erogazione, ma di quello firmato contestualmente all’atto notarile. Se mancava, l’oggetto del contratto era indeterminato al momento della firma. Hai firmato un assegno in bianco, fidandoti ciecamente dei loro calcoli.
-
3TAN e TAE coincidono sulla carta? Se il contratto prevede pagamenti mensili, è matematicamente impossibile che il tasso nominale (TAN) e il tasso effettivo (TAE) siano identici, a causa dell’effetto della periodicità infrannuale. Se la banca scrive che TAN = TAE, o se non specifica il TAE, sta nascondendo il metodo di calcolo. È come se ti dicessero che comprare 12 mele singole costa esattamente come comprarne una cassetta da 12, ignorando il costo dell’imballaggio.
Non è un errore, è un sistema. E la soluzione è drastica.
La banca di questo mio cliente ora rischia grosso. Non rischia solo di dover restituire quei 100 euro di differenza dell’esempio o di correggere l’errore per il futuro.
La legge italiana punisce severamente l’indeterminatezza contrattuale. È una forma di tutela estrema per il correntista, pensata proprio per bilanciare lo strapotere delle banche. A causa di questi vizi (mancanza del piano di ammortamento, indeterminatezza del tasso, gioco delle valute), il Giudice può decidere di annullare completamente la clausola degli interessi contrattuali.
🚨 Cosa significa in pratica? Che il mutuo viene ricalcolato dal primo giorno come se non avessi mai accettato quel tasso variabile. Al suo posto, si applica il Tasso BOT — drasticamente più basso, spesso un terzo o un quarto di qualsiasi tasso commerciale. Nel caso specifico del mutuo da 300.000 euro analizzato, la stima conservativa del recupero si aggira intorno ai € 32.000.
Immagina di svegliarti domani e scoprire che il tuo debito residuo è sceso di colpo di 30.000 euro, o che la banca deve farti un bonifico di tale importo per restituirti ciò che ha illegittimamente prelevato. Immagina di poter chiudere il mutuo anni prima del previsto.
Non è fantascienza, è Giurimetria Bancaria. È la scienza che applica la legge alla matematica. È l’unico linguaggio che le banche temono davvero, perché non lascia scampo alle interpretazioni.
Le banche contano su due cose: sulla tua ignoranza tecnica e sulla tua paura. Contano sul fatto che tu pensi “sono troppo grandi, non posso vincere”. Contano sulla prescrizione. Noi, invece, smontiamo quelle formule pezzo per pezzo e usiamo le loro stesse carte contro di loro.
Hai un mutuo casa, un leasing strumentale o un finanziamento aziendale in corso? Non aspettare che sia finito. Spesso i vizi più gravi e i tesoretti più consistenti da recuperare si nascondono proprio in quei contratti che stai pagando silenziosamente ogni mese, pensando che sia tutto normale.
Ricorda che la prescrizione è di 10 anni: ogni giorno che passa senza agire è un giorno in più che regali al sistema bancario.
Scopriamo insieme se la matematica è dalla tua parte o contro di te
Non costa nulla sapere la verità. Costa molto di più continuare a ignorarla. Vai su ContestaLaBanca.com e richiedi subito la tua Diagnosi Informativa Gratuita.
👉 Vai su ContestaLaBanca.comNessun costo anticipato · Nessun impegno



