
InsiderServizi®️ ti svela i segreti di una vittoria EPOCALE in Tribunale che potrebbe cambiare la vita a MIGLIAIA di famiglie e imprenditori italiani stritolati da mutui e finanziamenti oscuri!
Amico consumatore, amica imprenditrice, sei pronto a una notizia che farà tremare i polsi alla tua banca?
Tieniti forte, perché quello che stai per leggere ha il potenziale di una vera e propria bomba mediatica nel torbido mondo dei contratti bancari.
Immagina questo:
Per anni hai pagato rate su rate, convinto che ogni centesimo fosse dovuto.
Poi, un giorno, scopri che la banca, quella stessa istituzione a cui hai affidato i tuoi risparmi e i tuoi sogni, potrebbe averti tenuto all’oscuro di dettagli FONDAMENTALI sul tuo mutuo o finanziamento.
E se ti dicessi che proprio questa “dimenticanza” potrebbe tradursi in un risparmio fino al 70% sugli interessi che credevi di dover pagare?
Non è un sogno, è la realtà sancita da una recentissima sentenza del Tribunale di Padova (n. 605/2025, pubblicata il 14/04/2025), una vittoria schiacciante che noi di InsiderServizi®️ vogliamo analizzare con te, perché quello che è successo a questo nostro coraggioso cliente potrebbe succedere ANCHE A TE!
La Storia di un ignaro Mutuatario: Stritolato da Debiti… o da Contratti Oscuri?
Il cliente della Banca, chiamiamolo Mario Rossi per tutelare la sua privacy, si era trovato con un cappio al collo:
Un decreto ingiuntivo da capogiro, quasi 140.000 euro (esattamente € 138.084,01 ), richiesti da una società finanziaria per due finanziamenti originariamente accesi con una nota banca nazionale.
Soldi che, secondo la banca, Mario doveva sborsare, fino all’ultimo centesimo, per il mancato rimborso di due prestiti risalenti al 2012 e al 2018.
Sembrava una storia come tante, una di quelle in cui il cittadino o l’imprenditore si sente piccolo e impotente di fronte alla macchina schiacciasassi del recupero crediti.
Ma Mario, grazie al supporto di legali e consulenti che non si sono fermati alle apparenze, ha deciso di vederci chiaro. E quello che è emerso ha dell’INCREDIBILE.
Il Mostro Nascosto nel Contratto: Il Piano di Ammortamento “Fantasma”!
Tra le varie contestazioni sollevate (e qui sta il cuore della nostra “bomba mediatica”), c’era un punto cruciale: la TOTALE MANCANZA DI TRASPARENZA SUL PIANO DI AMMORTAMENTO di entrambi i finanziamenti.
Cosa significa in parole povere, per te che stai leggendo e che magari hai un mutuo per la casa o un finanziamento per la tua attività?
Significa che quando Mario ha firmato quei contratti, la banca NON gli ha fornito un piano di rimborso CHIARO e COMPLETO!
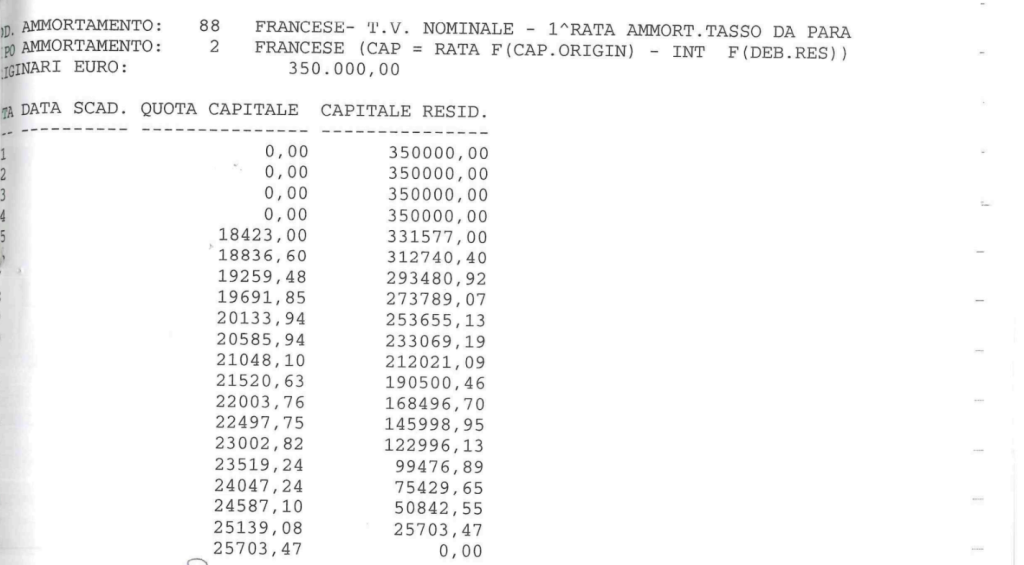
Certo, c’era allegato un foglio chiamato “piano di ammortamento”, ma – attenzione! – indicava SOLO la quota capitale di ogni rata.
E gli interessi? E l’importo totale della rata? E il debito residuo dopo ogni pagamento? MISTERO! Addirittura, mancava l’indicazione dell’importo della prima rata, rendendo impossibile ricostruire le successive.
Perché la Banca Fa la “Gnorri”? L’Art. 117 TUB, l’Arma Letale del Consumatore!
Perché una banca dovrebbe essere così “distratta” su un elemento così cruciale come il piano di ammortamento, la mappa che ti dice esattamente quanto, come e quando stai restituendo i TUOI soldi e remunerando LORO?
La risposta, purtroppo, è spesso nella volontà di mantenere una certa opacità, di rendere difficile per il cliente medio, che sia un padre di famiglia o un piccolo imprenditore capire il VERO costo del finanziamento.
E qui entra in gioco la tua arma più potente, un articolo di legge che ogni cittadino dovrebbe conoscere a memoria: l’Articolo 117 del Testo Unico Bancario (TUB).
Questa norma IMPONE alle banche la MASSIMA TRASPARENZA. E cosa succede se la banca non rispetta queste regole d’oro?
La sentenza di Padova lo spiega a chiare lettere: se il contratto non contiene “il corredo informativo minimo per consentire la ricostruzione degli oneri dovuti”, la clausola sugli interessi diventa INDETERMINATA.
E l’indeterminatezza, amici miei, porta alla NULLITÀ della pattuizione sugli interessi ai sensi dell’Art. 1346 del Codice Civile.
Di conseguenza?
Si applica la sanzione prevista proprio dall’Art. 117 TUB, comma 7: gli interessi non sono dovuti nella misura pretesa dalla banca, ma vengono ricalcolati applicando il tasso nominale minimo dei BOT!
Un tasso, per molti anni, vicino allo zero!
Hai capito bene?
Se la banca non ti mette nero su bianco, in modo CHIARO e COMPRENSIBILE, come si calcolano gli interessi e come si sviluppa il tuo piano di rimborso, rischia di perdere GRAN PARTE (se non tutti!) gli interessi che pensava di incassare!
Dalla Teoria alla Pratica: Un Risparmio INCREDIBILE per il Cliente!
E per Mario Rossi? Questa “distrazione” della banca si è tradotta in un risparmio FENOMENALE. Il Consulente Tecnico d’Ufficio (CTU), nominato dal Tribunale, ha ricalcolato tutto.
- Per il primo finanziamento (quello da circa 114.000 euro), è emerso che Mario aveva addirittura pagato 17.330,60 euro IN PIÙ del dovuto!
- Per il secondo finanziamento (quello da circa 23.000 euro), il debito residuo è stato rideterminato in soli 14.713,42 euro.
Risultato finale? Il decreto ingiuntivo da quasi 140.000 euro è stato REVOCATO, e il nostro cliente è stato condannato a pagare la cifra ridicola di soli 14.713,42 euro! Un trionfo della giustizia e della trasparenza!
Potrebbe Essere Successo ANCHE A TE! Occhio ai Vizi Nascosti!
Questa sentenza, amico lettore, è una LUCE nel buio per tutti. Perché la mancanza di un piano di ammortamento dettagliato e la conseguente indeterminatezza del tasso di interesse sono solo ALCUNI dei vizi nascosti che possono annidarsi nel tuo contratto di mutuo o di finanziamento. Pensa a:
- Tassi Usurari: Interessi che superano la soglia legale (e la banca perde TUTTI gli interessi, non solo la parte eccedente!).
- Anatocismo (Interessi su Interessi): Una pratica spesso illegittima che fa lievitare il tuo debito.
- TAEG/ISC Errato o Incompleto: Il vero costo del finanziamento nascosto o calcolato male.
- Commissioni Illegittime o Non Dovute: Soldi che ti spillano senza un valido motivo contrattuale.
- Piani di Ammortamento “alla Francese” Oscuri: Dove all’inizio paghi quasi solo interessi e il capitale scende con una lentezza esasperante, spesso senza che ti sia stato spiegato chiaramente il meccanismo di capitalizzazione composta.
Sia che tu sia un privato cittadino con un mutuo per la casa, preoccupato per il futuro della tua famiglia, sia che tu sia un imprenditore che lotta ogni giorno per far crescere la propria azienda, il messaggio è uno solo: NON DARE NULLA PER SCONTATO!
La banca NON è la tua amica quando si tratta di clausole scritte in “banchese” e di costi nascosti. Il suo obiettivo è il profitto, il tuo è proteggere i tuoi soldi e la tua serenità.
Cosa Puoi Fare ORA? L’Appello di InsiderServizi®️!
Questa sentenza è la prova provata che la legge è dalla tua parte, ma devi conoscerla e, soprattutto, DEVI AGIRE!
- RECUPERA TUTTA LA DOCUMENTAZIONE: Contratto di mutuo/finanziamento, piano di ammortamento (se ce l’hai!), eventuali comunicazioni della banca, estratti conto.
- NON ASPETTARE CHE SIA TROPPO TARDI: Se hai il minimo dubbio, se qualcosa non ti torna, se le rate ti sembrano troppo alte o il debito non scende mai… AGISCI!
- RIVOLGITI A ESPERTI INDIPENDENTI: Noi di InsiderServizi®️ (www.insiderservizi.it e www.contestalabanca.com) da oltre vent’anni combattiamo al fianco di consumatori e imprenditori per smascherare le anomalie bancarie. Una nostra Diagnosi Tecnica può svelare la verità nascosta nel tuo contratto.
SE NEL TUO CONTRATTO DI MUTUO O FINANZIAMENTO MANCA UN PIANO DI AMMORTAMENTO CHIARO E DETTAGLIATO, O SE SOSPETTI ALTRI VIZI, POTRESTI AVERE DIRITTO A UN RISPARMIO ENORME, FINO AL 70% DEGLI INTERESSI, PROPRIO COME È SUCCESSO AL CLIENTE DI QUESTA SENTENZA!
Non lasciare che la banca continui a “spennarti” approfittando della tua buona fede o della tua disinformazione. È ora di riprendere il controllo dei tuoi soldi e del tuo futuro!
Contattaci OGGI STESSO per una consulenza gratuita e scopri come possiamo aiutarti a far valere i tuoi diritti.
La tua tranquillità non ha prezzo, ma gli interessi non dovuti sì, e la banca potrebbe doverli restituire A TE!



